この記事は2026年11月11日時点の情報です。 決議は党の調査会の要望で、税率や対象はまだ決まっていません。
自民党の住宅土地・都市政策調査会は11月10日、新築マンション価格の高騰対策を柱とする緊急決議をまとめました。日本経済新聞によると、決議は「実需に基づかない投機的取引を抑制するため、所得税、法人税、不動産取得税などの課税強化」を明記し、1年以内の短期売買などを念頭においています。
バブル崩壊は、1990年の「総量規制」から始まったと言われます。今回の課税強化も、同じような引き金にならないでしょうか。1970年からの地価・税率・金利を並べると、短期の転売への重い税は昔もあり、地価が崩れ始めたのは融資と金利が締まり、増税も決まったときでした。
この記事の要点
- 決議は、短期売買への課税強化(所得税・法人税・不動産取得税)を党の税制調査会に求めるもので、2027年度の税制改正大綱で結論を得て早期の導入をめざします。
- 個人が短期で土地を売ったときの税率は、1970年から2003年まで最低でも52%でした。今の39.63%より重い税が、バブル期もずっと続いていました。
- 1987年は、取引の届け出の規制、超短期の重課、投機的な土地取引への融資の自粛が重なり、東京圏の住宅地の上昇はほぼ止まりました。どれが効いたかは分けられません。
- 地価が下がり始めたのは1991年で、利上げと総量規制が続き、翌年からの増税が決まった年です。今回は税の話で、念頭にあるのは1年以内の短期売買などです。
決議の中身
日本経済新聞が伝えた決議の主な項目です。
| 税・制度 | 中身 | 向き |
|---|---|---|
| 所得税・法人税 | 1998年から止めている「土地譲渡益重課制度」を、住宅にも使えるよう改正して復活させる案。個人は所有5年以下の土地の譲渡による事業所得などに52%、法人は5〜10%を上乗せ | 投機を抑える |
| 不動産取得税 | 1年以内に転売された新築マンションを、取得税の特例(土地と住宅の税率を4%から3%に下げる、新築は課税標準から1,200万円を控除する)から外す仕組みを検討。住民票で実際に住んだかを確かめる方式を想定 | 投機を抑える |
| 相続した空き家の売却 | 譲渡所得から最大3,000万円を控除できる特例の対象を、1981年5月31日以前(旧耐震)の建築から2000年以前の建築に広げる | 供給を増やす |
| 住宅取得資金の贈与 | 贈与税がかからない上限額を引き上げる | 買う人を支える |
課税の強化だけでなく、住宅の供給を増やす項目や、買う人を支える項目も並んでいます。調査会長の松島みどり氏は会合後、「買った人が住む、買った人が誰かに貸して住むことが基本だ」と述べました。
表の「52%」は、事業や反復した売買にあたる土地の売却にかかる重課の税率です。今、個人がマンションを所有5年以下で売ったときは、ふつうは譲渡所得として扱われ、税率は所得税30.63%(復興特別所得税を含む)と住民税9%の計39.63%です。所有期間は、売った年の1月1日時点で数えます。
一方で、対象の線引きは課題として残っています。一律に規制すると、転勤などで早く売る人まで対象になりかねません。党内には、過度な規制は価格の急落を招くと警戒する意見もあります。
バブル崩壊の再来になる?
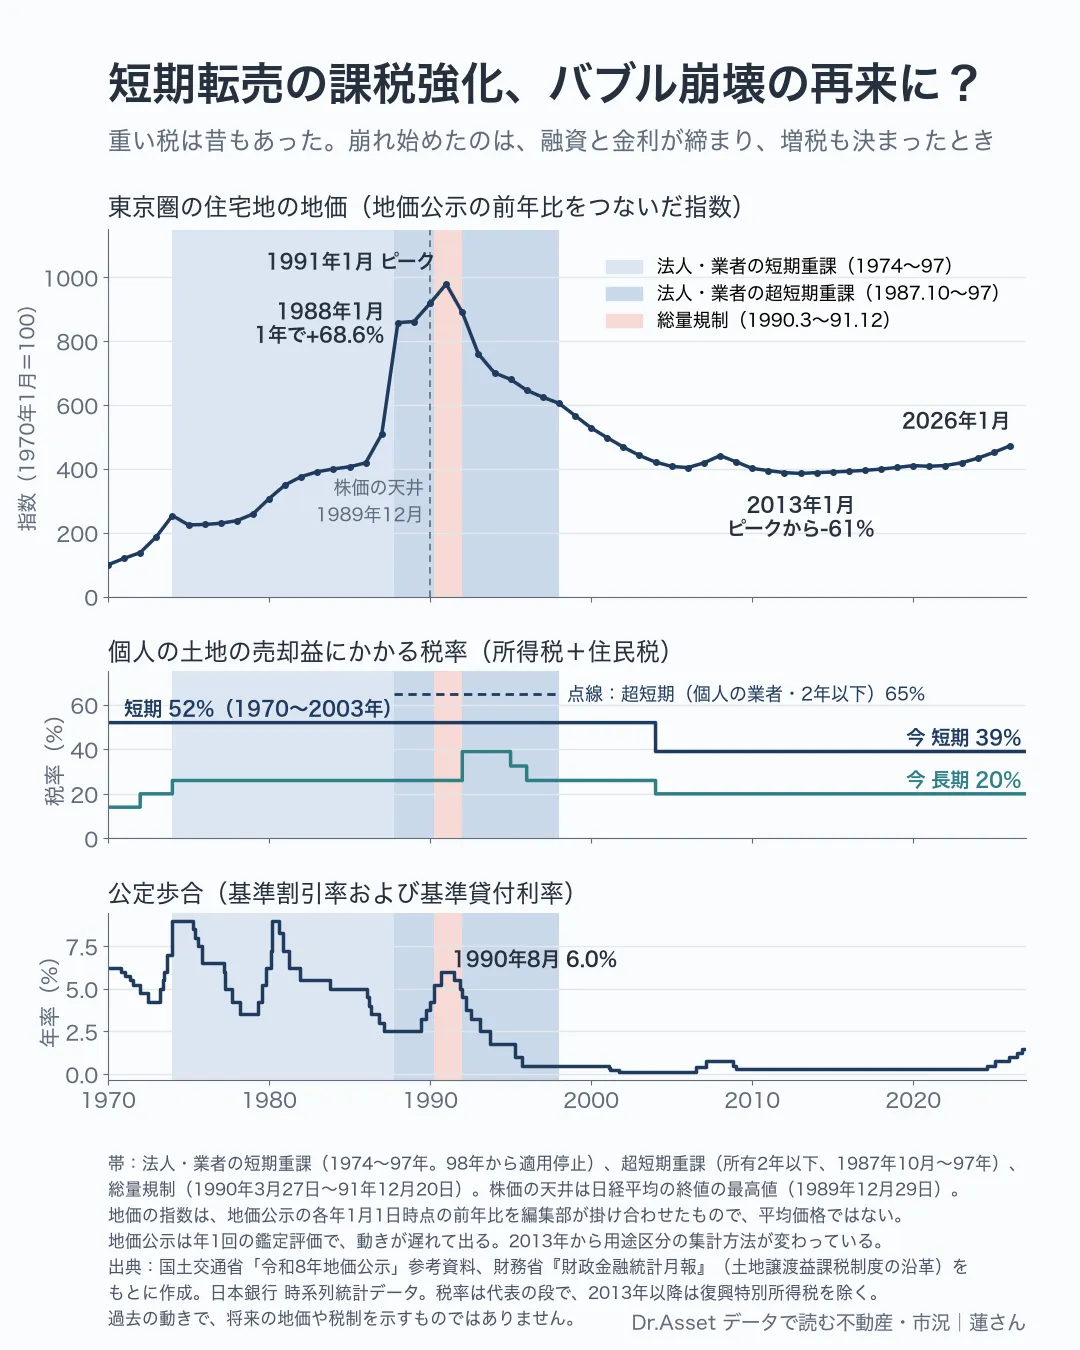
冒頭の図は、東京圏の住宅地の地価、個人の土地の売却益にかかる税率、公定歩合を、年の軸をそろえて並べたものです。地価は、地価公示の各年1月1日時点の前年比を、1970年1月を100として編集部が掛け合わせた指数です(平均価格ではありません)。本文の前年比は1年間の動きで、たとえば「1989年1月時点 +0.4%」は1988年の1年間の動きです。
重い税は、バブル期もずっとありました。 個人が短期で土地を売ったときの税率は、1970年から2003年まで52%(所得税40%、住民税12%。総合課税で計算した税額の110%のほうが多ければそちら)でした。短期の区分は時期によって違い、1987年10月から今と同じ所有5年以下になりました。法人や不動産業者が短期で売ったときに税を上乗せする「重課」も、1974年から1997年まで続いています。
重課が始まった翌年の1975年にも地価は下がっていますが、このときは公定歩合9%への利上げと石油危機が重なっていて、税だけの効果は分けられません。
1987年には、取引の規制・税・融資の手当てが重なりました。 6月に国土利用計画法が改正され、土地の取引を届け出させる対象の面積を引き下げられる「監視区域」の制度ができました(8月施行)。東京都などでは、100㎡以上の取引まで届け出の対象になりました。10月には、所有2年以下の土地の売却にかかる「超短期重課」が始まりました。個人の不動産業者等は65%、法人は通常の法人税に30%を上乗せします。同じ10月、当時の大蔵省は、すべての金融機関に投機的な土地取引への融資を控えるよう求める通達を出しています。東京圏の住宅地の上昇は、1987年の1年間の+68.6%(1988年1月時点)から、1988年の1年間は+0.4%(1989年1月時点)へとほぼ止まりました。どれが効いたかは分けられませんが、短期の転売を抑える策が重なった時期に、過熱は冷めています。
地価が下がり始めたのは、融資と金利が締まり、増税も決まった後です。 日本銀行は1989年5月から利上げを始め、公定歩合は1990年8月に6.0%になりました。1990年3月には、大蔵省が不動産業向けの融資の伸びを総貸出の伸び以下に抑えるよう求める総量規制を始めています(1991年12月に解除)。東京圏の住宅地は、1991年の1年間で下がり始めました(1992年1月時点で−9.1%)。1991年度の税制改正で決まった長期の売却益の税率の引き上げ(26%から39%、4,000万円までの部分)と、土地を持つこと自体にかかる地価税が始まったのは、その後の1992年からです。
株価の天井は1989年12月で、東京圏の住宅地の地価のピークはその約1年後の1991年1月でした。地価公示は年1回の鑑定評価なので、取引のたびに値がつく株価より、動きが遅れて出ることにも注意が要ります。地価はその後も下がり続け、2013年1月にはピークから約6割下がりました。2026年1月は、ピークのおよそ半分の水準です。
1990年の総量規制とどこが違うか
| 1990年の総量規制 | 今回の決議 | |
|---|---|---|
| 何を締めるか | 銀行の不動産業向け融資(伸びを総貸出の伸び以下に) | 短期の売買にかかる税 |
| 誰に効くか | 借りて土地を買っていた事業者全体。資金が止まり、売らざるを得なくなる | 短期で売る人。長く持つ人には直接はかからない方向 |
| 同時に起きていたこと | 公定歩合6.0%への利上げ、翌年からの増税の決定 | 公定歩合(基準貸付利率)は1.5%。贈与の非課税の拡大など支える策も並ぶ |
| 決まり方 | 大蔵省の通達(1990年3月27日) | 党の要望。税制改正大綱で結論を得て導入 |
大きな違いは、売ることを迫るかどうかです。総量規制は資金の流れを止め、借りて買っていた事業者に売りを迫りました。短期の売却益への税は、早く売ると手取りが減るので、売りを急がせるのではなく、減らす方向に働きます。今回の決議は税の話で、念頭にあるのは1年以内の短期売買などです。この図の56年の中で、税だけで地価の下落が始まった時期はありません。
ただし、過熱を冷ます力はあり得ます。日経が伝えた不動産経済研究所の調べでは、東京23区の新築マンションの平均価格は2026年4〜9月に1億7,925万円で、前年同期より約35%上がりました。こうした新築の過熱には、転売目的の買い手が減ることで、ブレーキがかかる可能性があります。日経は、都心の中古マンションの上昇にも一服感が出ていると伝えています。
これから見るもの
- 税制改正大綱:決議の項目がどこまで入るか。所得税・法人税の税率、対象を「1年以内」にするのか、新築に限るのか。
- 日本銀行の金融政策決定会合(12月17〜18日):1990年は、公定歩合を6.0%まで上げた後に総量規制が重なりました。今は1.5%の水準での動きです。変動金利で借りている方は、返済にも関わります。
- 金融機関の不動産向け融資:総量規制と同じ経路は、融資の量や審査が締まるときです。
J-REITを持っている人にとって
J-REITは、貸すための物件を長く持つのが基本で、1年以内の転売を念頭においた今回の決議とは、取引の形が違います。法人税の上乗せをどこまで広げるかはまだ決まっていません。J-REITへの影響を見るなら、税より、上の「金利」と「融資」の2つが要点です。
区分マンションを持っている人にとって
決議が念頭においているのは、新築を買ってすぐ売る取引です。区分マンションを長く持って貸している方には、今のところ直接の関係は小さいと考えられます。
ただし、制度の対象はまだ決まっていません。松島氏は「誰かに貸して住む」ことも基本だと述べましたが、不動産取得税の案は住民票で実際に住んだかを確かめる方式です。今は、新築の1,200万円の控除は貸すための部屋にも使えますが、この方式になると、貸すために買った部屋の扱いが変わるかもしれません。所得税・法人税の重課も、住宅にどこまで広げるかはこれからの議論です。
相続した空き家の3,000万円の特例は、今はマンション(区分所有の登記がある建物)は対象外です。
新築を買って数年以内に売るつもりがある方や、持っている部屋を近く売る予定がある方は、税制改正大綱で示される対象と始まる時期に注意してください。
この記事について
この記事は、不動産への投資や売買を勧めるものではありません。税制の見通しや地価の動きを約束するものでもありません。過去の動きは将来を示しません。税金の扱いは、税理士や税務署にご確認ください。
出典
- 決議の内容:日本経済新聞「マンション短期売買の課税強化、自民調査会が要望へ 価格高騰を抑制」(2026年11月10日)
- 地価:国土交通省「令和8年地価公示」参考資料「公示価格年別対前年平均変動率」をもとに作成
- 税率と重課の期間:財務省『財政金融統計月報』(土地譲渡益課税制度の沿革)、財務省「財政史 土地税制」をもとに作成
- 今の税率:国税庁「土地や建物を売ったとき」、国土交通省「土地の譲渡に係る税制」
- 相続した空き家の特例:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
- 不動産取得税の特例:東京都主税局「不動産取得税」
- 公定歩合:日本銀行「時系列統計データ検索サイト」(基準割引率および基準貸付利率)
- 総量規制:財務省「財政史 金融行政」
- 監視区域と1987年の融資の自粛の通達:国土交通省「令和元年版 土地白書」第2章
- 日銀の会合の日程:日本銀行「金融政策決定会合の運営」