この記事は2026年11月16日時点の情報です。 金融庁や銀行の動きは、これから変わることがあります。
日本経済新聞は11月14日、返済期間50年の住宅ローンについて「一部の金融機関で内々に融資を厳しくする動きが出てきた」と伝えました。金融庁は、契約者へのリスクの説明が十分かどうかを見ているといいます。
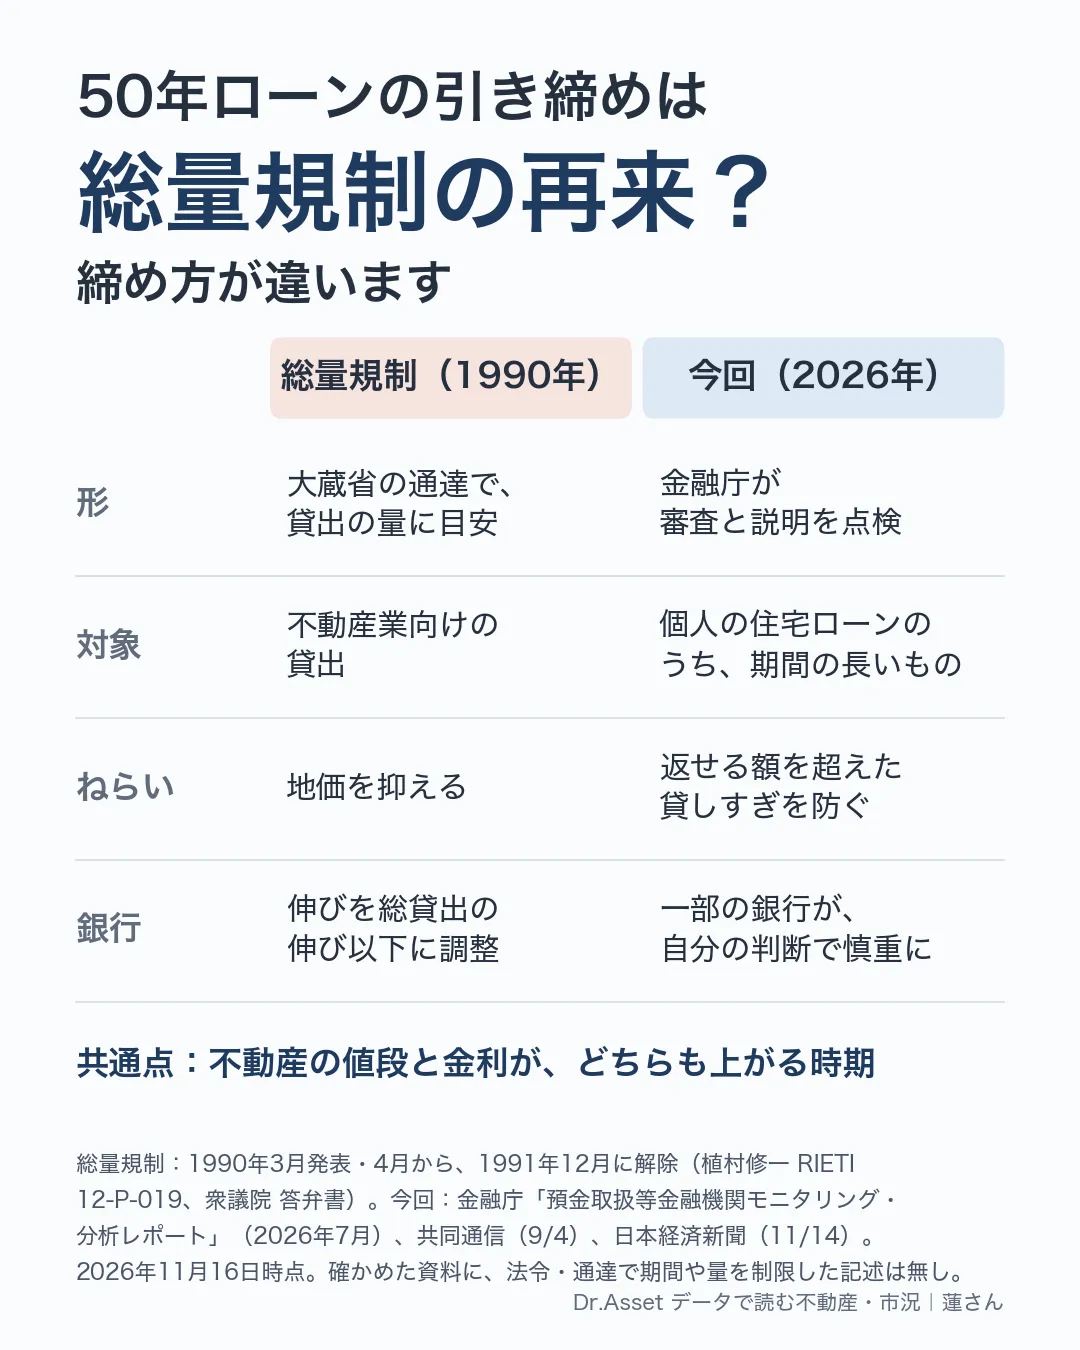
バブル崩壊は、1990年に銀行の融資を絞った「総量規制」が引き金の1つだったと言われます。第8回では、短期転売の課税強化と総量規制を比べ、「総量規制と同じ経路は、融資の量や審査が締まるとき」と書きました。今回はその融資の話です。一次資料で比べると、同じ「融資の引き締め」でも、誰が・何を・どう締めているかがまったく違います。
この記事の要点
- 今回の動きは、金融庁が銀行の審査と説明を点検し、一部の銀行が自分の判断で審査を慎重にしている段階です。確かめた資料に、法令や通達で返済期間や貸出の量を制限した記述はありません。
- 1990年の総量規制は、大蔵省の通達で、不動産業向けの貸出の伸びを総貸出の伸び以下に抑えるよう金融機関に求めたものでした。対象は事業者への貸出で、ねらいは地価を抑えることでした。
- 今回の対象は、個人の住宅ローンのうち期間の長いものです。ねらいは、返せる額を超えた貸しすぎを防ぎ、借りる人がリスクを理解できるようにすることです。
- 共通点は、不動産の値段と金利がどちらも上がっている時期だという点です。
何が起きているか
日経の記事によると、あるネット銀行の関係者は「実は融資審査の蛇口を絞り始めている」と話しています。物件の価値や家庭の収入を見ながら、返済できるかをより慎重に確かめるようになったということです。どの銀行がどう変えたのかは、公表されていません。
この動きの前に、金融庁は考え方を公表しています。2026年7月の「預金取扱等金融機関モニタリング・分析レポート」で、住宅ローンは「借入額が高額化するとともに、超長期ローンやペアローンの利用が拡大している」と書きました。そのうえで金融機関に、次の2つを求めています。
- 将来の返済の負担が増えるリスクや、ローンが長くなることに伴うリスクを、利用者の状況や理解度に合わせて説明すること
- 銀行が損をしないかだけでなく、ローンが長く・高額になることが利用者に与える影響もふまえて審査すること
同じレポートは、地方銀行の2024年度のデータで「貸出期間が長いほどデフォルト率が高い傾向が確認された」とも書いています。ただし、債務者の数が少ない区分がある点に注意が必要だと、金融庁自身が添えています。
共同通信は9月4日、金融庁が40年・50年の住宅ローンを扱う大手銀行・地方銀行・ネット銀行の審査体制について、監視を強める方針を固めたと伝えました。金利の上昇に加え、収入の減少や資産価値の低下のリスクを、利用者にどう説明しているかを点検するとしています。
金融庁はレポートで、住宅ローンを含む不動産関連の貸出業務について「継続的なモニタリングを実施していく」としています。ここまでの資料で確かめられるのは、点検と、それを受けた銀行の自主的な慎重さです。
1990年の総量規制は何をしたか
総量規制は、1990年3月27日に大蔵省(当時)が発表した通達「土地関連融資の抑制について」で始まりました。通達が金融機関に求めたのは、次の2つです。
- 不動産業向けの貸出は、公的な宅地開発機関などへの貸出を除いて、その伸びを総貸出の伸び以下に抑えるよう、各金融機関で調整すること
- 不動産業・建設業・ノンバンクの3つの業種への融資の実行状況を報告すること
建設業とノンバンクは、報告を求めるだけで、量の目安の対象にはしませんでした。全国銀行の不動産業向け貸出の伸びは、1990年3月末の前年比+15.3%から、1991年9月末には+2.8%まで下がりました。政府は1991年12月、「所期の目的はおおむね達成された」として解除しています。
総量規制は、当時の金融引き締め(公定歩合は1990年8月に6.0%)と並んでバブルの崩壊を招いたとされます。地価・税・金利の流れは第8回で詳しく見ました。ただし、総量規制を検証した経済産業研究所の植村修一氏は、資産デフレの原因を「すべて不動産業向け融資の総量規制に帰すと考えることは早計」とも述べています。
総量規制には抜け穴もありました。対象外だった住宅金融専門会社(住専)や農協を通じた融資が続き、のちの住専問題につながったと指摘されています。
何が違うか
| 1990年の総量規制 | 今回の動き | |
|---|---|---|
| 誰が | 大蔵省(通達) | 金融庁(モニタリング)と、各銀行の判断 |
| 何を | 貸出の量。伸びを総貸出の伸び以下に | 審査と説明の中身 |
| 対象 | 不動産業向けの貸出(建設業・ノンバンクは報告) | 個人の住宅ローンのうち、期間の長いもの |
| ねらい | 地価を抑える | 返せる額を超えた貸しすぎを防ぐ。利用者がリスクを理解する |
大きな違いは2つあります。
1つ目は、量を決めて絞るか、中身を点検するかです。 総量規制は、不動産業という業種全体への資金の流れに目安をかけました。今回は、どれだけ貸すかの目安ではなく、一人ひとりに返せる額を貸しているか、リスクを説明しているかの点検です。
2つ目は、対象の広さです。 総量規制は業種への貸出全体が対象でした。今回報じられているのは、個人の住宅ローンの中でも期間の長いものです。住宅ローン全体の量を絞るという話は出ていません。
なお、同じレポートは、1990年と同じ不動産業向けの貸出も点検しています。各銀行が自分で決めている貸出の限度額や、金利上昇・不動産価格の下落を想定したストレステストの使い方を確かめるもので、当局が量の目安を示すものではありません。
共通点は、時期です。1990年は地価と金利がどちらも上がっていました。今も、住宅価格の上昇で借入額が大きくなり、日銀の利上げで金利も上がっています。今回も、こうした時期に当局が「貸しすぎ」に目を向けています。
投資用ローンはどうか
今回の50年ローンの話は、自宅を買うための住宅ローンです。確かめた記事や資料には、投資用ローンが対象に含まれるかは書かれていませんでした。
一方で、同じ金融庁のレポートは、別の節でネット銀行などの投資用不動産向け融資を取り上げています。ネット銀行などの投資用不動産向け融資は、新規実行額が2025年度に約1兆円、年度末の残高が約5兆円で、新規・残高とも約9割が投資用マンション向けでした。金融庁はこの分野もモニタリングしていて、融資の審査で物件の賃料水準や売買価格を検証しているか、金利の上昇などを入れた収支のシミュレーションを顧客に示しているか、といった点を見ています。
投資用ローンでこれから融資を受ける方は、金融機関が示す収支の試算に、金利が上がった場合や空室が出た場合が入っているかを確かめておくと安心です。
これから見るもの
- 金融庁の公表:モニタリングの結果や、新しい考え方の公表があるか。
- 銀行の商品の条件:50年ローンの取り扱いや、完済時の年齢などの条件が変わるか。
- 日本銀行の金融政策決定会合(12月17〜18日):金利が上がると、長いローンほど総返済額への影響が大きくなります。
この記事について
この記事は、不動産への投資や売買、特定のローンを勧めるものではありません。金融機関の審査の結果や、金利・価格の動きを約束するものでもありません。過去の動きは将来を示しません。借り入れの条件は、各金融機関にご確認ください。
出典
- 今回の動き:日本経済新聞「50年住宅ローン、始まった融資引き締め 金融庁が問題視「新たな火種」」(2026年11月14日)、共同通信「【独自】40、50年住宅ローンを監視へ 金融庁、過大融資恐れ」(2026年9月4日)
- 金融庁の考え方と投資用不動産向け融資:金融庁「預金取扱等金融機関モニタリング・分析レポート」(2026年7月)
- 総量規制の通達と経緯:植村修一「マクロプルーデンス政策の観点からみた1990年代の不動産業向け融資の総量規制」(経済産業研究所、2012年)、植村修一「Research Digest No.0081」
- 総量規制の解除:衆議院「『不動産業向け貸出しの総量規制の解除』に関する質問に対する答弁書」(1991年12月27日)
- 公定歩合・基準貸付利率:日本銀行「時系列統計データ検索サイト」
- 日銀の会合の日程:日本銀行「金融政策決定会合の運営」