この記事は2026年11月17日時点の情報です。 数字は、不動産証券化協会(ARES)が公表している2026年10月末の値です(QUICK、ARES J-REIT Databook)。
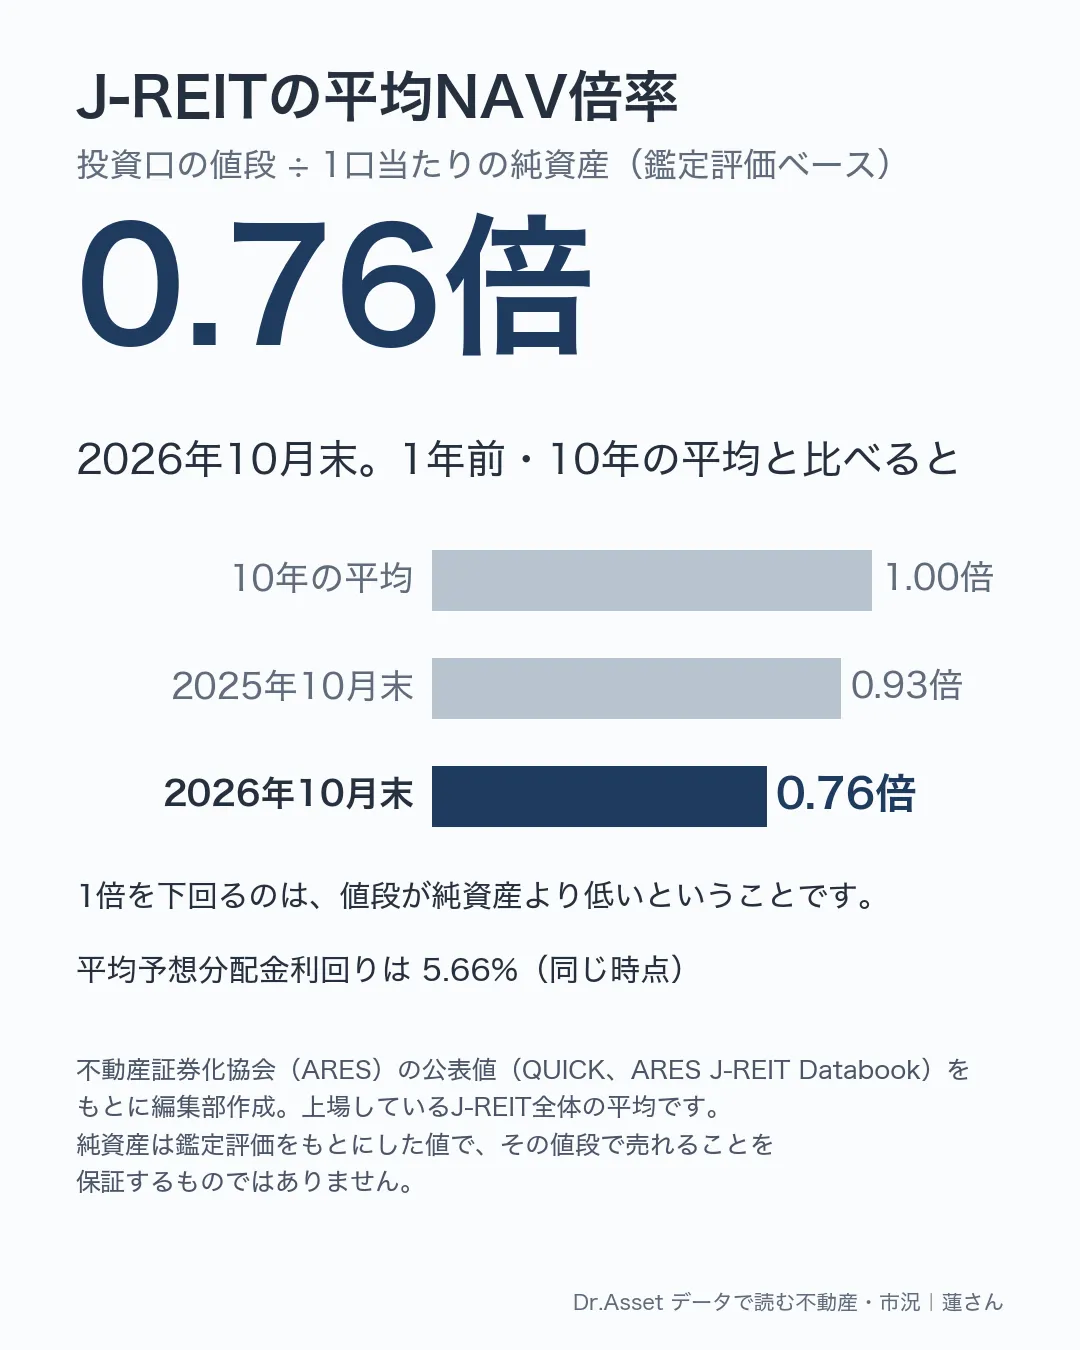
東証に上場しているJ-REIT全体の平均NAV倍率は、2026年10月末に0.76倍でした。1年前(0.93倍)から0.17下がり、過去10年の平均(1.00倍)を下回っています。 J-REITの値段が、持っている不動産を鑑定評価で見直した純資産より、平均で2割あまり低い水準にあるということです。
6回目の記事では、同じ10月末の予想分配金利回りが国債より約3ポイント高いことを見ました。今回は、値段を「持っている不動産の価値」と比べた数字です。日本経済新聞も11月17日に「東証REITに割安感」という見出しの記事を出しています。
この記事の要点
- J-REITの平均NAV倍率は、2026年10月末に0.76倍。1年前は0.93倍、10年の平均は1.00倍です。
- この1年で、J-REITの値段(東証REIT指数)は約16%下がりました。一方で、1口当たりのNAVは増えています(2026年上期に前年同期比+2.7%)。NAV倍率が下がったのは、主に値段が下がったためです。
- 運用会社の側では、物件を鑑定評価額より高く売って分配金に回す動きや、NAVを下回る値段を理由にした自己投資口の取得が出ています。
NAV倍率とは
NAVは、J-REITが持っている不動産を鑑定評価額で見直して、借入などを差し引いた純資産です。帳簿の値段ではなく、含み益を足した「中身の価値」に近い数字です。
NAV倍率は、J-REITの投資口の値段を、1口当たりのNAVで割ったものです。
- 1倍:値段と純資産が同じ
- 1倍より上:値段が純資産より高い(成長への期待などが上乗せされている)
- 1倍より下:値段が純資産より低い
| 時点 | 平均NAV倍率 |
|---|---|
| 10年の平均 | 1.00倍 |
| 2025年10月末 | 0.93倍 |
| 2026年3月末 | 0.87倍 |
| 2026年9月末 | 0.78倍 |
| 2026年10月末 | 0.76倍 |
- 2025年10月末の値は、ARESの表にある「1年の変化(-0.17)」から計算しました。
- ここで示したのはJ-REIT全体の平均です。銘柄ごとにNAV倍率は違います。
値段は下がり、持っている不動産は増えた
| 2026年10月末 | 値 | 1年の変化 |
|---|---|---|
| 時価総額(58銘柄) | 14兆3,786億円 | -2兆5,602億円 |
| 資産規模(保有物件の取得価格の合計) | 24兆7,745億円 | +8,458億円 |
| 保有物件数 | 5,000物件 | +103物件 |
| 東証REIT指数(配当なし) | 1,648.88 | -15.98% |
値段(東証REIT指数)は1年で約16%下がりましたが、持っている物件は103物件増えています。資産規模は取得したときの価格の合計で、借入も含みます。時価総額とは基準が違うので、両者の差を「値段が安い分」とは読みません。
NAV倍率の分母である1口当たりのNAVは、むしろ増えています。三井住友トラスト基礎研究所の集計では、2026年上期の1口当たりのNAVは前年同期比+2.7%で、J-REIT全体の含み益は6.7兆円と過去最高でした。1口当たり分配金も+1.4%と、伸びは鈍ったもののプラスです。値段が約16%下がり、NAVが少し増えたので、NAV倍率の低下は、ほぼ値段の下落で説明できます。
値段が下がった理由
この1年で値段が下がった大きな理由は、長期金利の上昇です。国債の利回りが上がると、J-REITにもより高い利回りが求められます。分配金が同じなら、値段が下がることで利回りが上がります。
10月末の平均予想分配金利回りは5.66%で、1年で1.07ポイント上がりました。10年国債の利回りは2.76%で、差は2.91ポイントです(ARESが端数処理の前の値で計算したもの)。6回目の記事では別の集計の値(5.70%)を使っています。算出のしかたの違いで、0.04ポイントずれています。
ただし、ひと月ごとの動きは金利だけでは説明できません。10月は10年国債の利回りが下がったのに、東証REIT指数は3.41%下がりました。また、金利が上がると、J-REITの借入の利息も増えていきます。NAV倍率が低いのは、こうした先行きを値段が先に織り込んでいる面もあります。
運用会社の動き
NAVを下回る値段が続くなか、投資主への還元を強める動きが出ています(ARES「マンスリーレポート」2026年11月号から。銘柄を勧めるものではありません)。
- 物件を鑑定評価額より高く売る:いちごオフィスリート投資法人は10月27日、都内のオフィスビル5物件を計190億円で譲渡すると発表しました。譲渡価格は、2026年4月末時点の鑑定評価額の約1.4倍です。譲渡益(約79億円)のうち約53億円を分配金に回す方針で、2027年4月期の1口当たり予想分配金を2,010円から5,552円に引き上げました。売却益による一時的な上乗せで、毎期続くものではありません。6月以降の譲渡は12物件・約415億円で、運用資産に比べて大きな売却です。理由には、築30年以上の物件の修繕費や、借地料の増加を挙げています。
- 自己投資口の取得:GLP投資法人は10月15日、上限100億円の自己投資口の取得を決めました。理由として「投資口価格がNAVを下回る水準で推移していること」を挙げています。原資は物件の売却で得た資金です。
鑑定評価より高い値段で買う相手がいる物件もある、という例です。ただし1つの投資法人の、特定の物件の例です。譲渡先は一般事業会社2社で、自社で使う目的など買い手の事情も値段に表れます。J-REIT全体の不動産が鑑定評価より高く売れるとは言えません。
読むときの注意
- 鑑定評価は、その値段で売れることを保証しません。 NAVは鑑定評価をもとにした値で、実際に売るときの値段は、時期や買い手で変わります。
- NAVは決算ごとに更新されます。 1口当たりのNAVは、各投資法人が決算期末(多くは半年ごと)に公表する値です。値段は毎日動きますが、NAVは次の決算まで変わりません。
- NAV倍率が低いことは、値段が上がることを意味しません。 金利がさらに上がれば、NAV倍率がもっと下がることもあります。
- 平均の数字です。 用途(オフィス・住宅・物流など)や銘柄で、NAV倍率は大きく違います。
この記事について
この記事は、J-REITや特定の銘柄の購入を勧めるものではありません。値段や分配金の見通しを示すものでもありません。投資の判断は、ご自身でお願いします。
出典
- 平均NAV倍率・平均予想分配金利回り・東証REIT指数・時価総額・資産規模:一般社団法人不動産証券化協会「J-REIT.jp マーケット概況ページ掲載図表(2026年10月末)」「ARESマンスリーレポート(2026年11月)」(出所:QUICK、ARES J-REIT Databook。2026年11月17日に確認)。カードと表は、この数字をもとに編集部が作成しました。(不動産証券化協会)
- いちごオフィスリート投資法人・GLP投資法人の動き:同「ARESマンスリーレポート(2026年11月)」
- 含み益・1口当たりNAV・1口当たり分配金:三井住友トラスト基礎研究所「J-REITレビュー」(2026年9月30日)
- 10年国債利回り:同「J-REIT.jp マーケット概況ページ掲載図表(2026年10月末)」(出所:日本相互証券)
- 日本経済新聞「東証REITに割安感 円建てインカムに注目、分散投資の候補に」(2026年11月17日)
- 予想分配金利回りと国債の差:蓮さんのデータで読む不動産 006