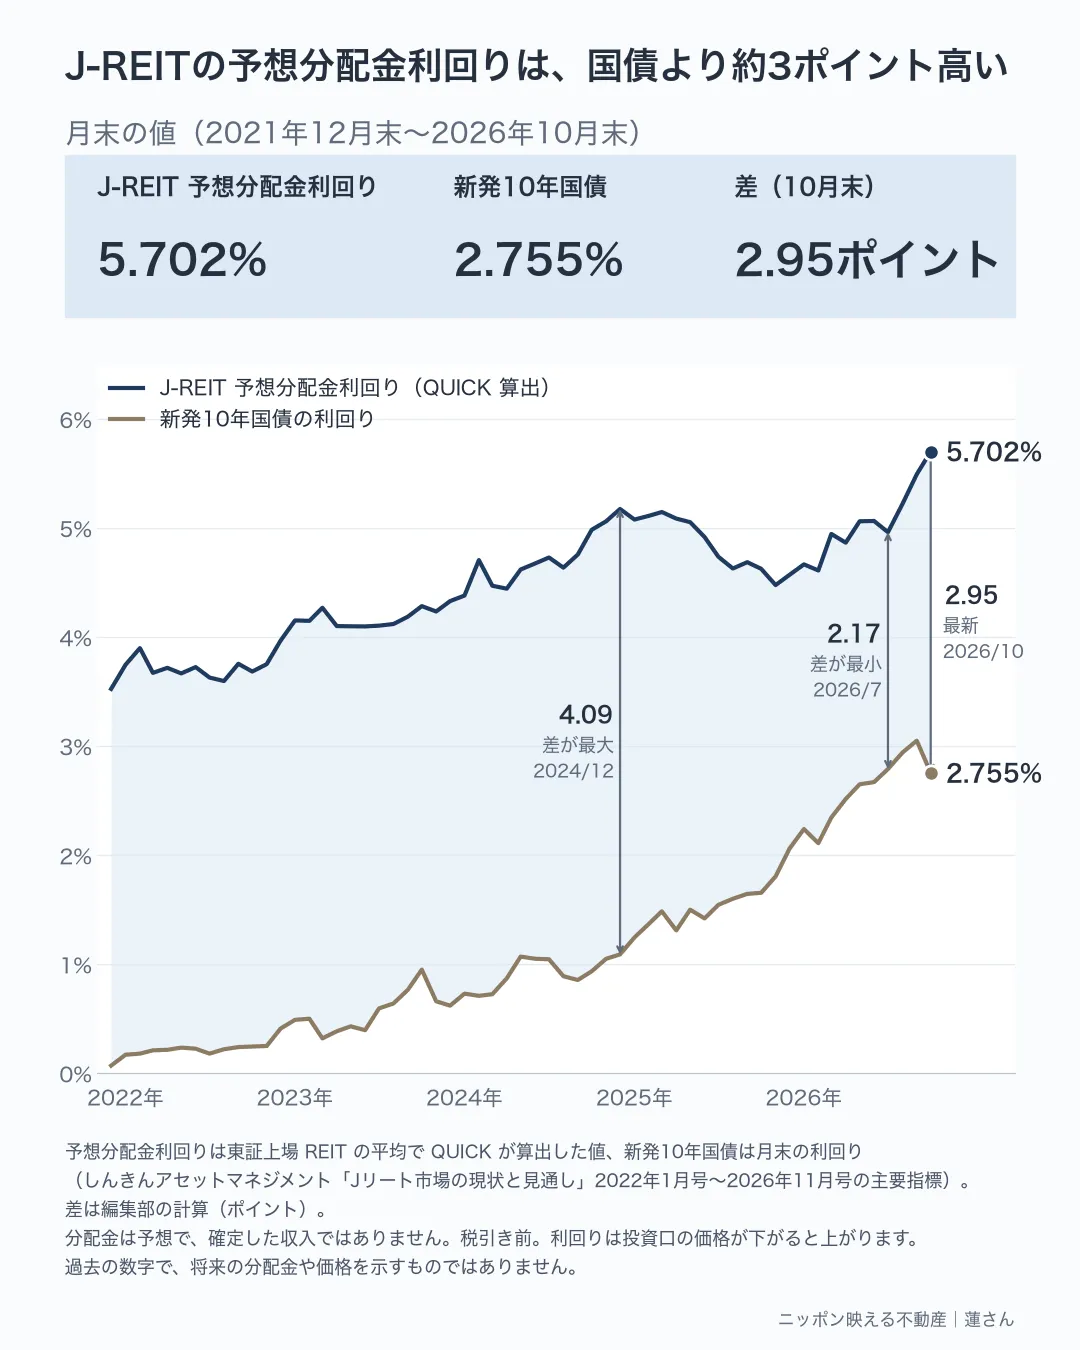
この記事は2026年11月9日時点の情報です。 利回りは2026年10月末の値で、東証上場のREIT(J-REIT)全体の平均です。
J-REITの平均予想分配金利回りは、2026年10月末に5.70%になりました。新発10年国債の2.755%より、約3ポイント(2.95ポイント)高い水準です。 2021年12月末以降の月末値では最も高い利回りですが、国債との差は、同じ期間の平均(3.36ポイント)より低い水準です。
国債は満期まで持てば受け取る利息と元本があらかじめ決まっていますが、REITは分配金も価格も変わります。約3ポイントの差は、その違いに対する上乗せとして見る数字です。
この記事の要点
- 長い目で見ると、2021年末から東証REIT指数は約20%下がりました。指数と利回りから逆算した編集部の目安では、予想分配金の水準は約29%上がっています。公表されている実績の分配金(中央値)も、2019年下期を100として2026年上期は114です。
- 国債との差は、2024年末の4.09ポイントから2026年7月末の2.17ポイントへ縮みました。主に国債の利回りが上がったためです。
- 短い目で見ると、8〜9月は金利が上がるなかで指数が7.8%下がりました。10月は指数の下落に国債の利回りの低下が重なり、差は0.50ポイント広がっています。
- これから見ていくのは、賃料の伸びが、借入金利と費用の上昇を吸収できるかどうかです。
利回りと国債の推移
| 月末 | J-REITの利回り | 新発10年国債 | 差(ポイント) | 東証REIT指数 | |
|---|---|---|---|---|---|
| 2021年12月 | 3.525% | 0.070% | 3.46 | 2,066.33 | グラフの始まり |
| 2024年12月 | 5.175% | 1.090% | 4.09 | 1,652.94 | 差がこの期間で最大 |
| 2025年12月 | 4.571% | 2.060% | 2.51 | 2,013.50 | |
| 2026年7月 | 4.962% | 2.790% | 2.17 | 1,851.77 | 差がこの期間で最小 |
| 2026年8月 | 5.219% | 2.940% | 2.28 | 1,783.49 | |
| 2026年9月 | 5.493% | 3.050% | 2.44 | 1,707.14 | |
| 2026年10月 | 5.702% | 2.755% | 2.95 | 1,648.88 | 利回りがこの期間で最高 |
- J-REITの利回りは、東証上場REITの予想分配金利回りで、QUICKが算出した値です。新発10年国債とあわせて、しんきんアセットマネジメント「Jリート市場の現状と見通し」の各月の主要指標によります。差は編集部の計算です。
- 分配金は予想で、確定した収入ではありません。税引き前の値です。
- 新発10年国債は財務省の公表する10年の利回りとは別の系列です。財務省の値では10月末は2.817%で、差は2.89ポイントです。
- 東証REIT指数は配当を含まない指数で、11月6日は1,654.80でした。
利回りが上がるのは、どんなときか
分配金利回りは、1年間の予想分配金を価格で割った値です。分配金の見込みが増えても、価格が下がっても上がります。そこで、同じ月の指数と利回りを掛けて予想分配金の水準の目安を出し、期間ごとに並べました。
| 期間 | 東証REIT指数 | J-REITの利回り | 新発10年国債 | 差 | 予想分配金の目安 |
|---|---|---|---|---|---|
| 2021年末 → 2024年末 | -20.0% | +1.65 | +1.02 | 3.46 → 4.09 | +17.4% |
| 2024年末 → 2025年末 | +21.8% | -0.60 | +0.97 | 4.09 → 2.51 | +7.6% |
| 2025年末 → 2026年7月末 | -8.0% | +0.39 | +0.73 | 2.51 → 2.17 | -0.2% |
| 2026年7月末 → 10月末 | -11.0% | +0.74 | -0.04 | 2.17 → 2.95 | +2.3% |
| 全期間 | -20.2% | +2.18 | +2.69 | 3.46 → 2.95 | +29.1% |
利回りと国債の単位はポイントです。予想分配金の目安は編集部の計算で、公表された指標ではありません。銘柄の入れ替え、平均の取り方、売却益の還元の影響を含むので、1口の分配金の伸びそのものとしては読まないでください。
長い目で見る:価格は下がったが、予想分配金の目安は上がった
この期間の動きは、3つの時期に分かれます。
2021年末から2024年末:金利上昇を警戒して、価格が下がった時期。 金利上昇による要求利回りの上昇や、借入コストの増加による分配金の減少が意識され、指数は20%下がりました(SMBC日興証券の鳥井裕史氏の整理)。差は4.09ポイントまで広がっています。
2025年:賃料の増額が評価された時期。 指数は21.8%上がりました。国債の利回りが0.97ポイント上がるなかでも、賃料の増額による増配への期待や、自己投資口の取得など資本効率の改善が評価されたとされています(同氏の整理)。価格が上がって利回りが下がり、差は2.51ポイントまで縮みました。
2026年1月から7月:国債の利回りが急に上がった時期。 国債は0.73ポイント上がり、指数は8.0%下がりました。NEXT FUNDS(野村アセットマネジメント)は、2%程度までの長期金利の上昇には耐えられたものの、3%に向けた上昇は市場にとって予想外だった可能性があるとしています。
2024年末から2026年7月末に差が1.91ポイント縮んだうち、1.70ポイントは国債の利回りの上昇の分です。全期間でも、国債の上昇幅(+2.69)がREITの利回りの上昇幅(+2.18)を上回りました。もっとも、金利の上昇はREITの価格を通じて利回りも押し上げるので、2つは別々に動いているわけではありません。
短い目で見る:8〜9月は金利、10月は金利の低下も重なった
7月末と10月末の国債の利回りはほぼ同じですが、途中で上下しています。
8〜9月は、金利が上がるなかで指数が7.8%下がりました。 国債は2.79%から3.05%へ上がりました。しんきんアセットマネジメントは、長期金利の上昇、日銀の利上げの観測と9月の利上げ、米国の金利の上昇などを背景に挙げています。
10月は、差が0.50ポイント広がりました。 REITの利回りが0.21ポイント上がり、国債が0.30ポイント下がった結果です。今回の「約3ポイント」は、10月の国債の利回りの低下にも支えられています。財務省の10年の利回りは10月14日まで3%を超えており、東証REIT指数の10月の安値(終値)は20日の1,645.75でした。同社は上旬の下落の背景として、長期金利が3%を超えて推移したことと、AI・半導体関連株への一部の資金移動を挙げています。
予想分配金の目安は、この3か月で下がっていません(+2.3%)。ただし売却益を含むうえ、予想は決算の節目で変わるので、借り換えの影響は次の決算で確かめることになります。11月に入ってからも指数は5日に2.80%上がり、6日に2.26%下がるなど、値動きは大きいままです。
中身は、どうなっているか
投資口の価格が下がるなかでも、賃貸の稼ぐ力は伸びています(2026年上期、三井住友トラスト基礎研究所。伸び率は対象銘柄の中央値)。
- 売却益を除いた賃貸EPS(1口当たりの賃貸利益)は前年同期比+2.0%。前の期の+1.7%を上回りました。
- 1口当たり分配金は前年同期比+1.4%。売却益の還元が縮んだことで、前の期の+6.3%から鈍りましたが、プラスを保っています。伸びた銘柄は61%、減った銘柄は37%です。
- 含み益は6.7兆円で過去最高、1口当たりNAV(純資産)は前年同期比+2.7%でした。
- 自己投資口の取得は続いています。2026年1〜6月の発表は7件・281億円でした(前年同期は481億円)。
賃料の伸びは用途で差があります。オフィスは年3%前後に加速し、住宅の賃料単価は年4%程度の上昇です。ホテルの賃料の伸びは一桁に鈍っています(月刊資本市場 2026年9月号)。都心5区のオフィスの平均賃料は2026年9月に前年同月比+13.72%、空室率は1.85%でしたが(三鬼商事)、市況の数字なので、REITの賃料収入がすぐに同じだけ増えるわけではありません。ここまでの数字はどれも平均や中央値で、銘柄と用途によって差があります。
分配金に占める賃貸利益の割合は、2019年下期の98.0%から2026年上期は88.6%へ下がっており、分配金の一部は売却益に支えられています。売却益は毎期続くとは限りません。平均NAV倍率は2026年9月末で0.78倍で、投資口の価格が鑑定評価をもとにした純資産を下回っています。鑑定評価は実際に売れる価格そのものではないので、目安の一つです。
借入の金利は、時間をかけて効いてくる
REITも借入をして不動産を持っています。全銘柄の加重平均で、2026年6月末のLTV(出資総額ベース)は49.4%、有利子負債の平均利率は1.05%(1年前は0.81%)、平均残存年数は3.6年、変動金利の比率は20.7%です。
変動金利の比率は約2割で、年間の返済額は負債全体の14%程度に分散されています。金利が上がっても一度に全部が変わるわけではなく、借り換えのたびに少しずつ表れます。その分、平均利率の上昇は当面続く見込みです。
月刊資本市場 2026年9月号の試算では、直近1年と同程度のコスト増(平均利率が年0.2ポイント上昇、賃貸費用が2.5%増)が続くと、賃貸EPSが2.0%を超えて伸びるには、賃料収入の3.5%以上の成長が必要です。同論文はこれを「決して低いハードルではない」としています。実際の平均利率の上昇は、この1年で0.24ポイントでした。賃料をどれだけ上げられるかが、次の分配金を左右します。
区分マンションを持つ人が比べるときは
J-REITの利回りと、自分の区分マンションの表面利回りは、そのままでは比べられません。
| J-REITの予想分配金利回り | 区分マンションの表面利回り | |
|---|---|---|
| 分母 | 投資口の価格(借入を除いた持分の値段) | 物件の価格(借入を含む総額) |
| 分子 | 物件の費用と借入の利息を引いたあとの予想分配金 | 年間の家賃の収入。費用も返済も引く前 |
| 価格 | 市場で毎日変わる | 売るときまで分からないことが多い |
比べるなら、家賃から管理費・修繕積立金・賃貸管理の委託料・固定資産税・保険・修繕・空室の分・ローンの利息を引いた年間の収支を、自己資金で割ります。所得税はどちらも引く前でそろえます。手元に残る現金は、ここから元本の返済分だけさらに減ります。
自分の持っている物件については、金利に備えて次の3つを確かめておくと、REITの動きを自分の家計に置き換えられます。
- ローンのうち、変動金利の割合と、次の見直しの時期
- 金利が0.5ポイント上がったときの利息の増え方(単純計算で残高1,000万円あたり月約4,200円。元金の減り方や返済方式を考えない仮の例です)
- その増加分を、家賃の収入と手元の予備資金で何か月まかなえるか
見ておきたいこと
- 12月17〜18日の日銀の会合:政策金利が上がれば、REITの借入金利の上昇につながります。しんきんアセットマネジメントは、年内の追加利上げの見込みが押し下げ要因になりそうだとしつつ、分配金利回りに着目した買いが下支えすることへの期待も示しています。
- 長期金利:3%前後の動きと、REITの価格の反応を合わせて見ます。
- 各REITの決算:賃料の増額が続いているか、平均利率と借り換えの進み方、売却益への依存度を確かめます。
この記事について
この記事は、J-REITや特定の金融商品への投資を勧めるものではありません。分配金や価格の見通しを示すものでもありません。過去の数字は将来を約束しません。投資の判断は、ご自身でお願いします。
出典
- J-REITの予想分配金利回り・新発10年国債・東証REIT指数の月末値:しんきんアセットマネジメント「Jリート市場の現状と見通し」2022年1月号〜2026年11月号(2026年11月9日に確認。利回りは QUICK 算出)
- 月ごとの背景:同レポート 2026年11月号、2026年10月号、2026年9月号
- 財務省の10年の利回り:財務省「国債金利情報」
- 2022〜2025年の背景:鳥井裕史「2025年のJ-REIT市場と2026年の展望」月刊資本市場 2026年2月号
- 2026年の金利上昇について:NEXT FUNDS「今年に入って大きく低迷するJリートの行方は?」(2026年7月1日)
- 賃貸EPS・分配金・含み益・NAV・財務の数字:三井住友トラスト基礎研究所「J-REITレビュー 2026年上期」(2026年9月30日更新)
- 賃料の伸び・試算・年間の返済額:三井住友トラスト基礎研究所「2026年上期のJ-REIT市場と今後の展望」月刊資本市場 2026年9月号
- 平均NAV倍率:不動産証券化協会「ARESマンスリーレポート 2026年10月」
- 10〜11月の東証REIT指数:東証REIT指数のデータ、松井証券、日本経済新聞
- 都心5区のオフィス:三鬼商事(2026年9月時点)
- 日銀の会合の日程:日本銀行「金融政策決定会合の運営」