この記事は2026年10月25日時点の情報です。 10月30日の日銀の結果は、次の記事で整理します。
10月30日に日銀が金融政策を発表します。上がったら、ローンの返済はいつから変わるのか。三菱UFJ銀行の住宅ローン(変動金利・毎月型)では、2024年以降の5回とも、発表の5か月後の返済から新しい金利が利息に表れていました。 同行のお知らせから確かめた時期を整理します(投資用ローンの人は、後半の確かめ方を見てください)。
この記事の要点
- 日銀の利上げを受けて三菱UFJ銀行が短期プライムレートの引き上げを発表してから、住宅ローンの変動金利(毎月型)の返済に新しい金利が表れるまで、2024〜2026年の5回とも5か月後でした(暦の月で数えた値)。年2回型は6〜10か月後です。
- 元利均等返済では、新しい金利が反映されても、返済額はすぐには変わらず、返済の中の利息の割合が増える形で表れます(返済額の見直しは5年ごと)。
- すでに決まった分も、これから届きます。同行の住宅ローン(毎月型)では、6月の利上げの分が2026年11月の返済分から、9月の分が2027年2月の返済分から反映されます。10月30日にさらに上がった場合、これまでの例に沿えば、毎月型で表れるのはそれより後です。
- 投資用ローンや他の銀行は、基準金利や時期が違い、間がもっと短いこともあります。結果が出るまでの間に、自分のローンの「次の見直し日」を確かめておけます。
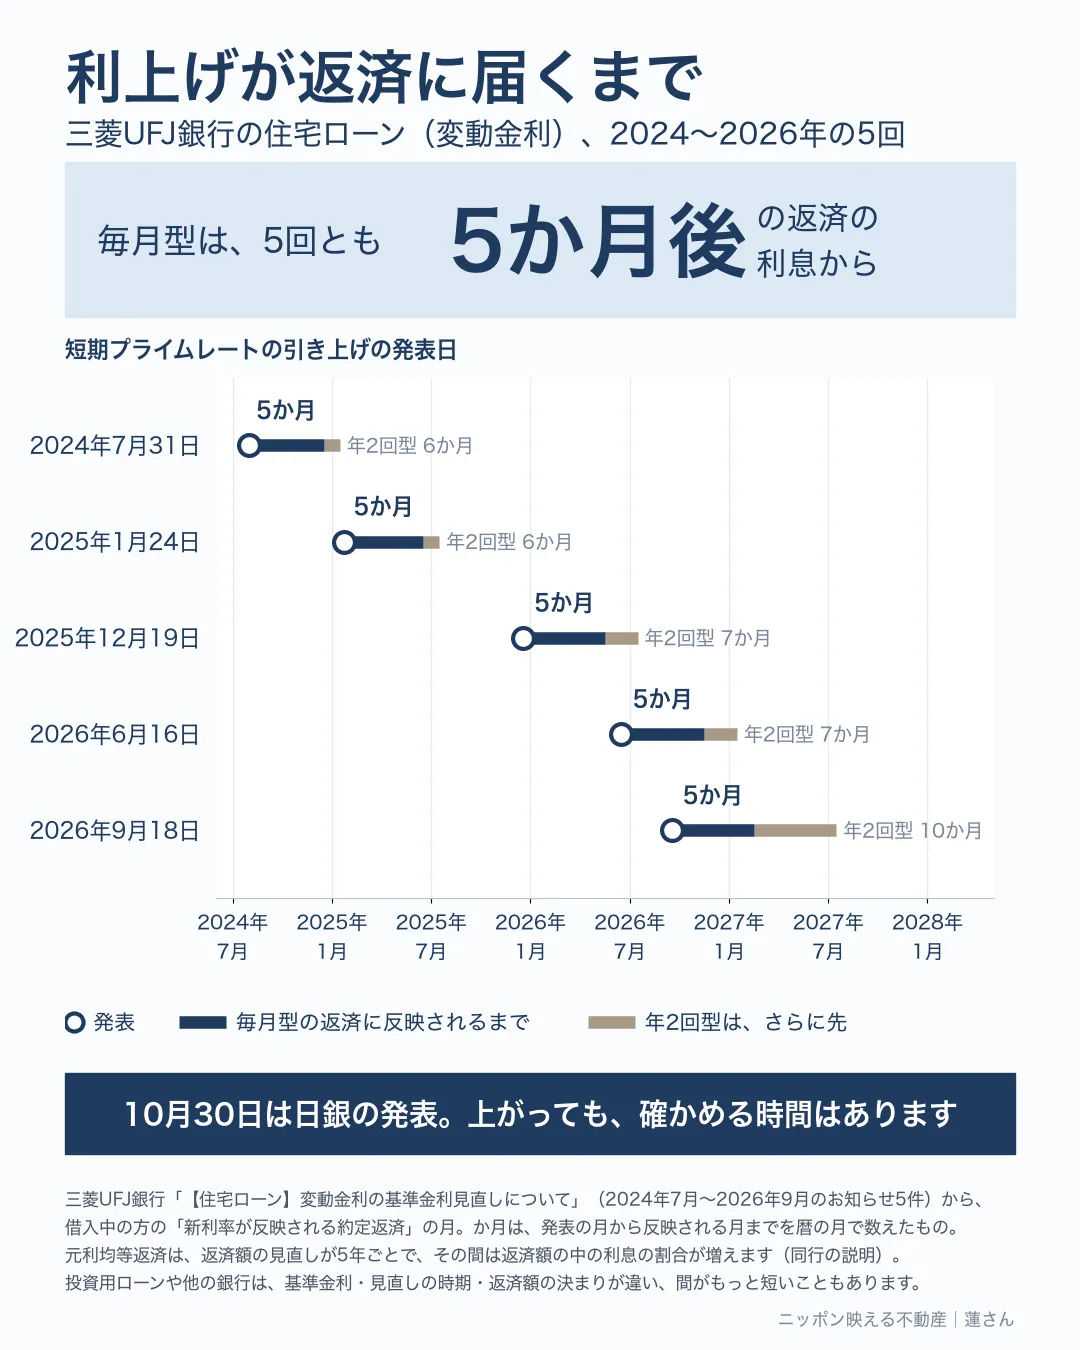
過去5回の見直しの時期
三菱UFJ銀行は、短期プライムレートを上げるたびに、住宅ローンの変動金利の基準金利をいつ見直し、借入中の人の返済にいつ反映するかを公表しています。5回分を並べると、こうなります。
| 短期プライムレートの引き上げの発表 | 毎月型:見直しの基準日 | 毎月型:反映される返済 | 年2回型:見直しの基準日 | 年2回型:反映される返済 |
|---|---|---|---|---|
| 2024年7月31日 | 2024年10月1日 | 2024年12月(5か月後) | 2024年10月1日 | 2025年1月(6か月後) |
| 2025年1月24日 | 2025年4月1日 | 2025年6月(5か月後) | 2025年4月1日 | 2025年7月(6か月後) |
| 2025年12月19日 | 2026年3月1日 | 2026年5月(5か月後) | 2026年4月1日 | 2026年7月(7か月後) |
| 2026年6月16日 | 2026年9月1日 | 2026年11月(5か月後) | 2026年10月1日 | 2027年1月(7か月後) |
| 2026年9月18日 | 2026年12月1日 | 2027年2月(5か月後) | 2027年4月1日 | 2027年7月(10か月後) |
元データ:基準金利見直しの時期(5回分)(CSV)三菱UFJ銀行のお知らせから編集部が転記
- 「○か月後」は、発表の月から反映される返済の月までを、暦の月で数えたものです。日数では4か月余りの回もあります。
- 毎月型は、過去5回とも基準日が月の1日でした。年2回型は4月1日か10月1日が基準日で、発表の時期によって次の基準日までの間が変わります(9月の分は、次が2027年4月1日なので10か月後)。自分のローンがどちらの型かは、同行では「ご返済のお知らせ」で確かめられます。
- 5回とも5か月にそろったのは、同行の基準日の置き方によるものです。ほかの銀行に当てはまるものではありません。
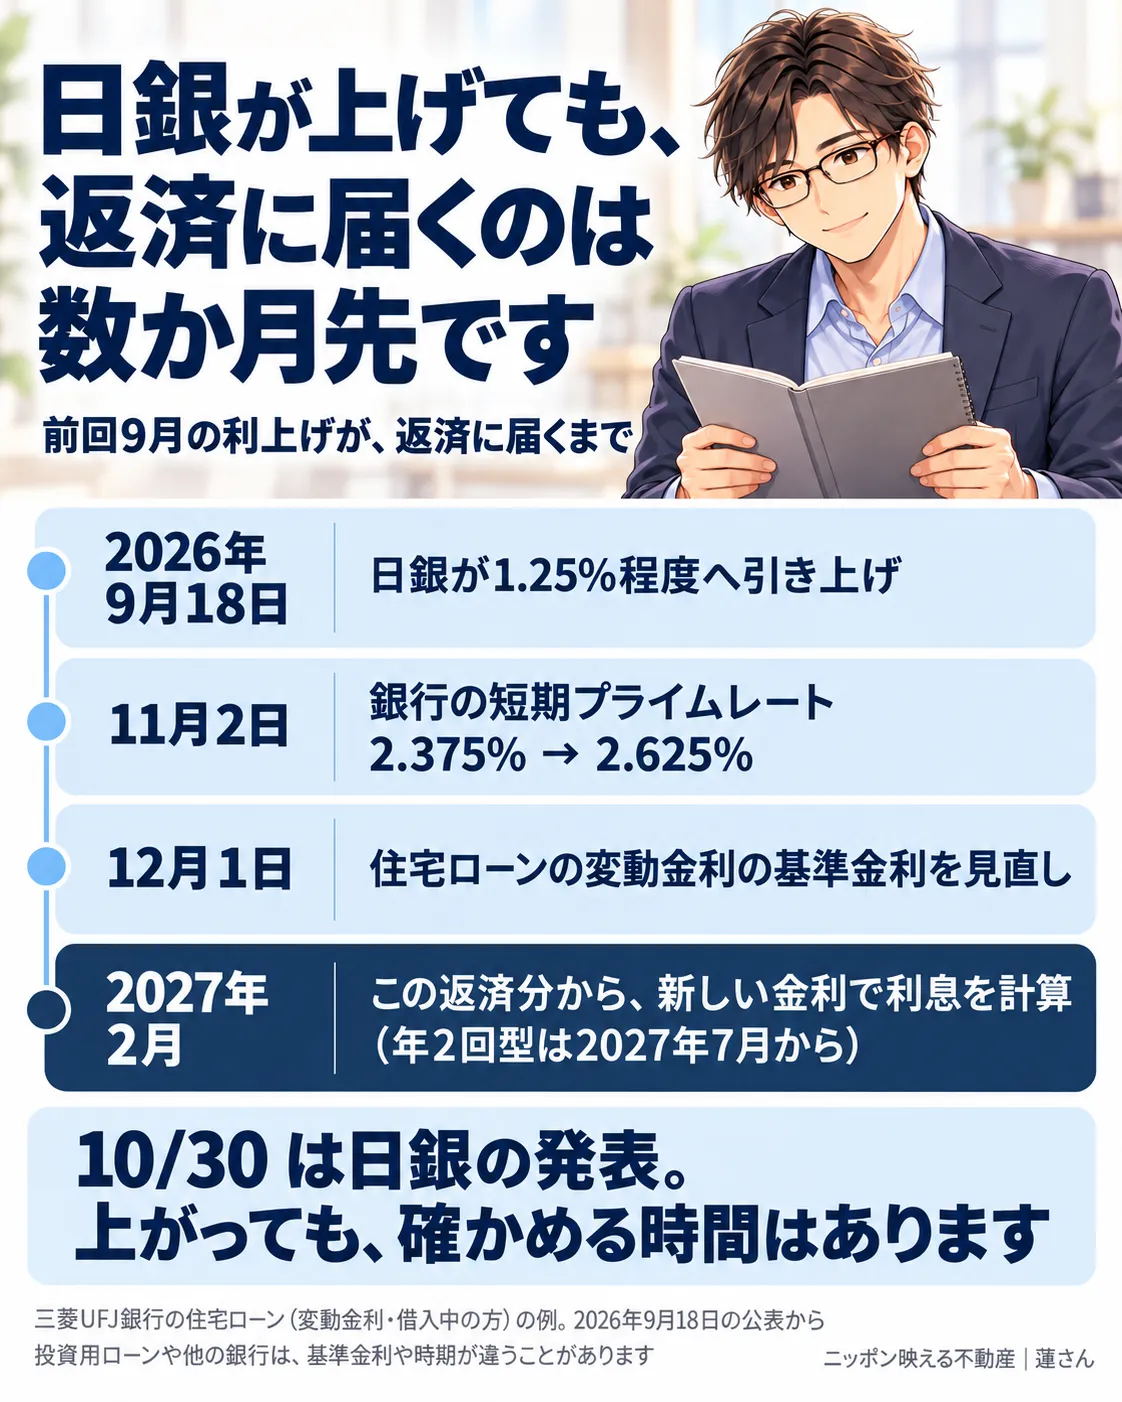
9月の利上げが届くまで
いちばん新しい9月の分を、順に追うとこうなります。
- 2026年9月18日:日銀が政策金利を1.25%程度へ引き上げ。同じ日に、三菱UFJ銀行が短期プライムレートの引き上げを発表
- 11月2日:短期プライムレートが2.375%から2.625%に
- 12月1日:住宅ローンの変動金利の基準金利を見直し(毎月型の基準日)
- 2027年1月の返済日の翌日:新しい金利の適用が始まる
- 2027年2月の返済分:新しい金利で計算した利息が、返済に表れる
利息は、前の返済日の翌日から次の返済日までの分を払うので、新しい金利が始まった次の返済から表れます。
住宅ローンでは、返済額が変わるのはさらに先のことも
元利均等返済(毎月の返済額が一定の型)の変動金利では、三菱UFJ銀行の住宅ローンの場合、返済額の見直しは5年ごとです(10月1日を基準とした5年間は返済額が変わりません)。新しい金利が反映されても、その間は返済額の中で利息の割合が増え、元金の減り方が遅くなる形で表れます。5年ごとに返済額を見直すときも、新しい返済額はそれまでの1.25倍を超えません(同行の「5年ルール・125%ルール」)。金利が大きく上がって利息だけで返済額を超えた場合、超えた分は未払利息として翌月以降に繰り延べられ、金利情勢などによっては最終返済日に返し切れていない残高が生じ、原則としてその日に一括で返すことになります(同行の説明)。元金均等返済には、これらの決まりはありません。新しい金利が反映された返済から、利息が増えた分だけ返済額そのものが増えます。
5年のうち、いまどこにいるかは人によって違います。次の返済額の見直しが近い人もいるので、自分の契約で確かめておきましょう。
投資用ローンを持っている人は
この記事の時期は、三菱UFJ銀行の住宅ローンのものです。投資用のローンは、短期プライムレートではなく金融機関ごとの基準金利で動くものも多く、見直しの時期も契約ごとに違います。上の5年ごと・1.25倍までの決まりが無く、金利が反映された月から返済額そのものが増える契約もあります。その場合は、反映される返済の月から手残りが減ります。この記事の5か月が、そのまま当てはまるとは限りません。
それでも、日銀の発表の日に返済が変わるわけではない、という点は多くのローンで共通です。ただ、返済に表れるまでの間の長さは契約によって違い、5か月より短いこともあります。10月30日の結果が出る前に、次の3つを契約書か金融機関のサイトで確かめておくと、結果を自分の返済に置き換えて受け止められます。
- 金利が何に連動しているか(短期プライムレートか、金融機関ごとの基準金利か)
- 金利の見直しの基準日と、新しい金利が返済に表れる月
- 返済額の見直しの決まり(5年ごと・1.25倍までの決まりがあるか、毎回変わるか)
金利が0.25%上がると、利息は単純計算で、残高1,000万円あたり月約2,100円増えます。手残りの計算や、計算して足りなかったときの選択肢は、第1回の記事にまとめています。
10月30日のあとに出るもの
- 10月30日:日銀の判断と、景気と物価の見通し(展望レポート)
- 利上げの場合:各銀行の短期プライムレート・基準金利の発表(変動金利のローンに直接効くのはこちら)
- 据え置きの場合も、6月・9月の分は上の時期に返済に届きます
データについて
- 見直しの時期は、三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」のお知らせ5件(2024年7月・2025年1月・2025年12月・2026年6月・2026年9月。2026年10月25日に確認)の、借入中の方の表によります。返済額の見直しの決まりは、同じお知らせと同行のよくあるご質問「住宅ローンの5年ルール・125%ルール」によります。
- 9月の短期プライムレートの改定は三菱UFJ銀行の公表(2026年9月18日)、日銀の決定は日本銀行の公表文(2026年9月18日)によります。
- 同行の一部の古い契約(2005年12月以前に旧三和銀行・旧UFJ銀行で借りたもの、2008年12月12日以前に旧三菱東京UFJ銀行でローン契約書を結んだもの)は、固定金利特約の期間が終わって変動金利を選んだとき、見直しの決まりが違います(同じお知らせの注記)。当てはまる人は、自分の契約の見直しの決まりを同行で確かめてください。
- 1つの銀行の住宅ローンの例です。ほかの銀行・投資用ローンの時期を示すものではありません。
- この記事は、不動産投資や特定の金融商品を勧めるものではありません。