この記事は2026年10月23日時点の情報です。 会合の結果は、次の記事で整理します。
来週は、日米の中央銀行の会合が同じ週に続きます。借入で区分マンションを持っている人に向けて、いまのデータと、確かめておきたいことを整理しておきます。
この記事の要点
- 来週、FRB(日本時間10月29日未明)と日銀(10月30日)が続けて金利を決めます。日銀は9月に1.25%程度へ上げ、情勢に応じてさらに上げていく方針です。
- 9月の利上げは、来週の結果とは別に、これから返済に届く可能性があります。三菱UFJ銀行・みずほ銀行の短期プライムレートは11月2日から2.625%に上がります(ほかの銀行は、日付や幅が違うことがあります)。会合の当日に返済額が変わるわけではなく、自分のローンの見直しの時期を通じて効いてきます。
- 首都圏の中古マンションは成約が減って在庫が増え、23区の単身向けの募集家賃は上がっています。ただ、募集家賃は新しく入る人の家賃で、いまの入居者の家賃がすぐ上がるわけではありません。
いまの数字
| いまの水準 | 決まったこと | 次の会合 | |
|---|---|---|---|
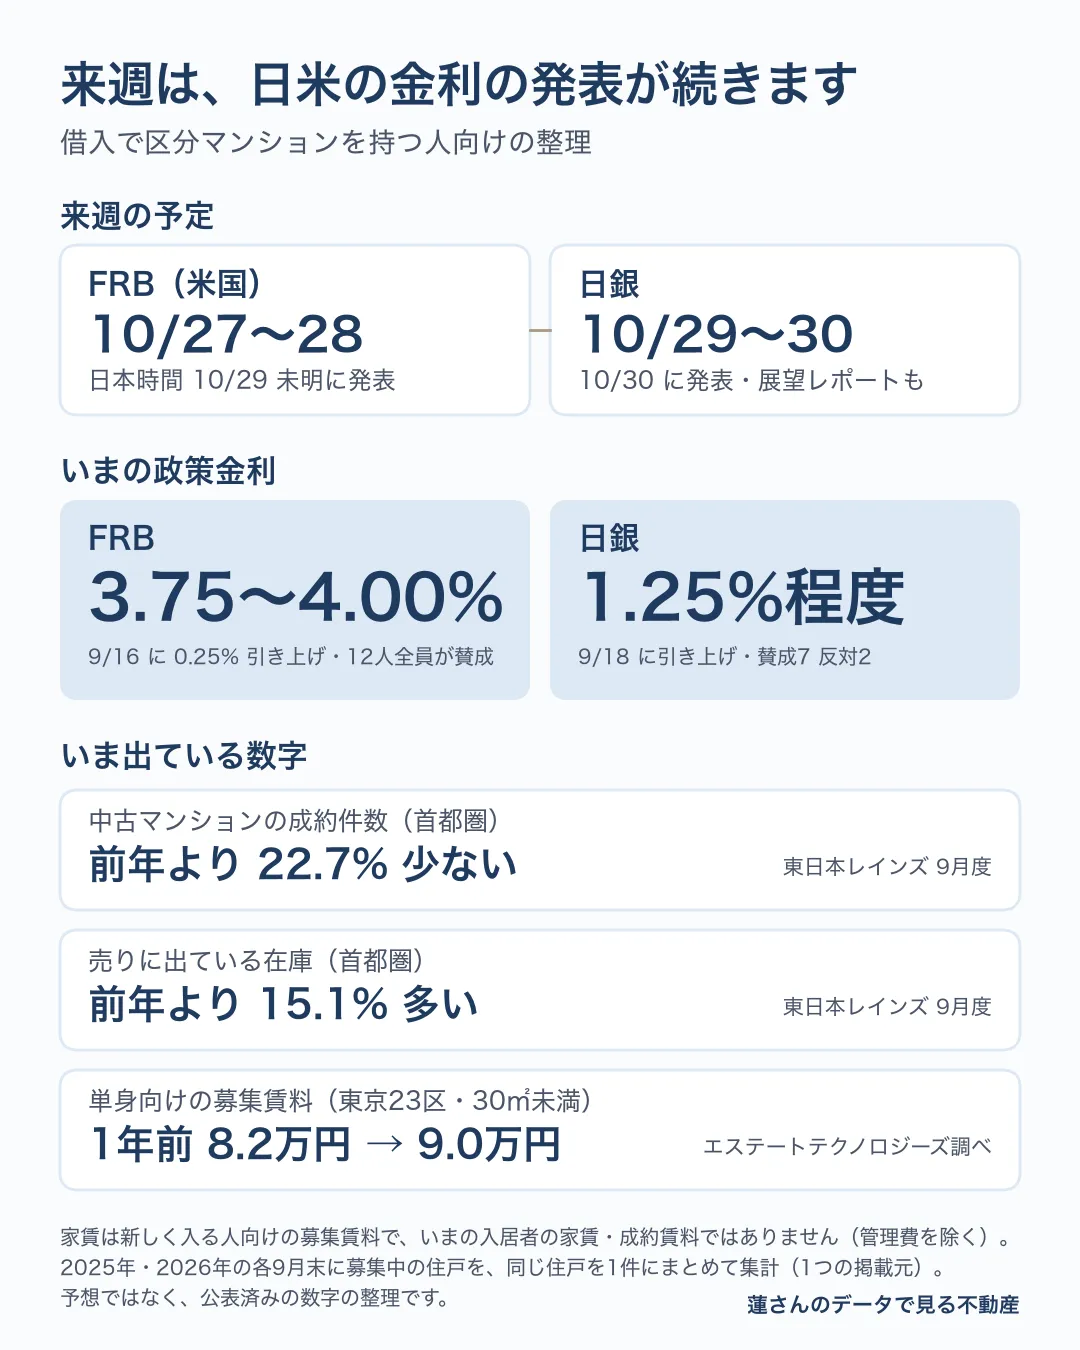
| FRB(米国) | 3.75〜4.00% | 9月16日に0.25%引き上げ。投票した12人全員が賛成 | 10月27〜28日(日本時間では29日未明に発表) |
| 日銀 | 1.25%程度 | 9月18日に引き上げ(9月24日から適用)。9人のうち賛成7・反対2 | 10月29〜30日(景気と物価の見通し〈展望レポート〉も出る) |
- 日銀で反対した2人の理由は、浅田委員が、消費者物価の上昇率が2%を下回り、経済も必ずしも強いとはいえないこと、佐藤委員が、このタイミングでの利上げは適切ではないこと、でした(公表文の要旨)。
- 日銀の公表文には「引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」とあり、その時期やペースは「中東情勢やAI関連需要の拡大、為替相場の変動の影響を含め」点検しながら考えるとも書かれています。
- FRB の決定は、円で借りているローンの金利を直接は動かしません。ただ、日米の金利差は円安・円高に影響し、日銀は為替の影響も見て判断すると書いています。FRB の結果は、2日後の日銀を考える材料の一つです。
日銀の決定は、いつ自分の返済に効くか
日銀が政策金利を上げると、銀行は短期プライムレートや、ローンの「基準金利」を見直します。変動金利のローンは、その基準金利に連動して、契約で決まった時期(年2回など)に適用金利が変わります。見直しの基準日と、返済額に表れる月は契約ごとに違い、11月の引き上げが返済に出るのが来年になることもあります。
- 9月の利上げを受けて、三菱UFJ銀行・みずほ銀行は9月18日に、短期プライムレートを11月2日から2.375%→2.625%に上げると発表しました。ほかの銀行も続いていますが、実施の日付や幅は銀行ごとに違うことがあります。来週の結果が据え置きでも、9月の分は、次の見直しで自分の金利に届く可能性があります。
- 投資用のローンは、短期プライムレートではなく、金融機関ごとの基準金利で動くものも多くあります。何に連動しているかで、上がる時期も幅も変わります。
- 返済額の変わり方も契約ごとに違います。住宅ローンでよくある「返済額の見直しは5年ごと、上がっても前の1.25倍まで」という決まりが無く、金利の見直しのたびに返済額が変わる投資用ローンもあります。決まりがある場合は、返済額はすぐには増えない代わりに、利息の割合が増えて元本の減り方が遅くなります。
- 固定金利の期間中は返済額は変わりませんが、期間が終わったときの金利や、借り換えの条件に影響します。
目安:金利が0.25%上がると、利息は単純計算で、借入の残高1,000万円あたり月約2,100円増えます(2,000万円なら月約4,200円、2,500万円なら月約5,200円、数戸で合計6,000万円なら月約1.25万円)。0.5%なら、その2倍です。
税金との関係:ローンの利息は、不動産所得の計算で必要経費になります(返済額のうち元本の分はなりません。国税庁「収支内訳書(不動産所得用)の書き方」)。そのため、増えた利息の一部は、所得税・住民税が減る形で戻ることがあります。戻るのは確定申告のあと(住民税はその翌年度)で、その月の持ち出しは減りません。また、不動産所得が赤字のときは、土地を買うための借入の利息に当たる部分は、給与などのほかの所得と差し引きできません。区分マンションの敷地権も土地に当たります。ただ、土地と建物を1つの契約でまとめて買い、借入を分けられないときは、借入はまず建物の代金に充てたものとして計算できる決まりがあります(租税特別措置法施行令 第26条の6)。差し引きできない額は、赤字のうち土地の分の利息に当たる額までです。自分の場合は、税務署や税理士に確かめてください(国税庁 No.1391)。この記事の計算は、税の効果を入れない額です。
金利と、マンションの値段の関係
投資用のマンションは、年間の家賃から経費を引いた収益を、買い手が求める利回りで割って値段を考える方法(収益還元)がよく使われます(例:年100万円 ÷ 4% = 2,500万円)。金利が上がると、借入で買う人の手残りが減るため、求める利回りが上がりやすく、それは値段を下げる方向に働きます。一方で、家賃が上がれば収益は増え、売り物の少なさや自分で住む人の需要も値段を左右します。金利だけで上がる・下がるは言えません。いま出ている数字はこうです。
| 数字 | 内容 | 出典 |
|---|---|---|
| 中古マンションの成約件数(9月) | 首都圏は前年より22.7%少ない(東京都区部は30.6%少ない) | 東日本不動産流通機構(東日本レインズ)9月度 |
| 中古マンションの在庫(9月末に売りに出ている件数) | 首都圏は前年より15.1%多い | 同上 |
| 中古マンションの成約の㎡単価(9月) | 首都圏は前年より4.8%低い(東京都区部は0.9%低い) | 同上 |
| 新築マンションの平均価格(東京23区、2026年4〜9月) | 1億7,925万円(前年より34.7%高い) | 不動産経済研究所 |
| 新築マンションの平均価格(首都圏、9月) | 9,552万円(前年より4.1%低い)。発売戸数は前年より40.1%少ない | 同上 |
| 単身向けの募集賃料の中央値(東京23区・30㎡未満、各9月30日時点) | 1年前の8.2万円から9.0万円へ。部屋の広さの違いをならすため㎡あたりで比べると9.2%高い | エステートテクノロジーズ調べ |
元データ:単身向けの募集賃料の集計(CSV)エステートテクノロジーズ調べ
- レインズの数字は、会員の不動産会社が登録・報告した中古マンション全体(ファミリー向けが中心)の動きです。投資用のワンルームは買い手も売れ方も違い、専門業者との直接の売買などレインズに出てこない取引もあるので、自分の住戸の値段にそのまま当てはまるわけではありません。売ることを考えている人には、成約が減って在庫が増えていることが、売りに出してから決まるまでの時間に効いてくる可能性があります。
- 新築の平均価格は、その期間にどんな物件が発売されたかで大きく振れます。23区の4〜9月は高く、首都圏の9月は低く、一方向には読めません。中古の区分マンションの値段の目安にもなりません。
- 募集家賃は、新しく入る人の家賃です。いまの入居者の家賃が変わるのは、主に入居者が入れ替わるときで(更新のときに上げるには入居者との話し合いが要ります)、返済額のほうが先に動くことがあります。募集家賃の上昇は「次に入れ替わったとき、いくらで貸せそうか」の目安として見てください。
売買では成約が減って在庫が増え、賃貸では単身向けの募集家賃が上がっています。どちらも金利だけで動いたとは言えませんが、自分の住戸の数字に置き換えて見ておきたい材料です。
家賃を暮らしの柱にしたい人へ
変動金利で借りていると、家賃より先に返済額が動くことがあります。給与のない暮らしでは、増えた返済は手残りか貯えから出ます。次の3つを、金利が0.25%上がったときの返済額で一度計算しておくと、会合の結果を自分の数字で受け止めやすくなります。
- 手残り:家賃 −(管理費・修繕積立金・管理委託料)− 返済。固定資産税・所得税・保険料・室内の修繕費は含まない簡易な式です。
- 1戸が空いた月の不足:家賃が入らず、その戸の返済と管理費・修繕積立金がそのまま出ていきます。入れ替わりのときは、原状回復や広告料も重なります。
- 貯えで何か月持つか:貯え ÷(暮らしの費用 − 手残り)。暮らしの費用には、手残りの式に入れていない固定資産税・所得税・住民税など年に一度の支出も、12で割って足しておきます。手残りが暮らしの費用を上回るときは、空室が1戸出たときの数字で見てください。
給与と並べて持っている人へ
まず、自分のローンの金利が何に連動しているかと、次の見直しの時期を、契約書か金融機関のサイトで確かめておきましょう。そのうえで、増えた分を給与でどこまで埋めるか、先に上限を決めておくと判断がぶれにくくなります。たとえば「金利が0.5%上がって、さらに空室が3か月続いても、貯えから出せるか」を一度計算します。空室の月は家賃が入らず、返済に加えて管理費・修繕積立金も出ていき、入れ替わりのときは原状回復や広告料も重なります。給与はボーナスや働き方の変化でも変わるので、いまの給与が続く前提だけで考えないようにしましょう。
計算して足りなかったときの選択肢
計算してみて手残りや貯えが心もとないときに、一般的に考えられる手はこうです。どれにも良い面と引き換えにするものがあり、合うかどうかは残高・金利・貯え・ほかの資産によって違います。どれかを勧めるものではありません。
- 繰上返済:残高が減るので、金利が上がったときの利息の増え方も小さくなります。ただ、毎月の手残りが増えるのは「返済額を減らす型」で、「期間を短くする型」では毎月の返済額は変わりません。手元の現金が減り、空室や修繕に備える貯えが薄くなること、手数料がかかる金融機関もあることも引き換えです。
- 固定金利への切り替え:返済額が先まで読めるようになります。ただ、切り替える時点の固定金利は変動金利より高いことが多く、手数料がかかることもあります。固定の期間中に繰上返済や変更をすると、別の費用がかかる契約もあります。切り替えられるかどうかと条件は、契約ごとに違います。
- 金利の見直しの相談・借り換え:いまの金融機関に金利の見直しを相談できる場合があります。ほかの金融機関への借り換えは、事務手数料や登記の費用がかかり、物件の評価や収入であらためて審査されます。物件の評価がローンの残高を下回るときや、給与のない人は、通りにくくなりがちです。
- 売却:売った値段で、ローンの残高と仲介手数料などの費用をまかなえれば、返済は終わります。足りなければ、差額を手元の資金で払わないと売れません。入居者がいるまま売る場合は、家賃の収益から値段が決まりやすい点にも注意が要ります。税金は、建物の取得費から持っていた期間の減価償却の分を差し引いて計算するので、買った値段より安く売っても利益が出て、かかることがあります。持っていた期間が5年以下か5年超か(売った年の1月1日時点)で、税率も大きく違います(所得税・住民税で、5年超は15%・5%、5年以下は30%・9%。ほかに復興特別所得税。国税庁 No.3202・No.3208・No.3211)。首都圏では中古マンションの成約が減って在庫が増えているので、売りに出してから決まるまで時間がかかる可能性もあります。
参考:運営会社のサービス「Dr.Asset の不動産AI査定(チェッカー)」で、マンションの相場の目安を見られます(結果を見るには無料の会員登録が要ります)。AI による推定値で、宅地建物取引業者の査定や不動産鑑定ではなく、実際に売れる値段とは違います。入居者がいるまま売る場合の値段も、そのまま表すものではありません。
次に出るもの
- 10月28日(日本時間では29日未明):FRB の判断
- 10月30日:日銀の判断と展望レポート
- 会合のあと:各銀行の短期プライムレート・基準金利の発表(変動金利のローンに直接効くのはこちら)
- 11月中旬ごろ:東日本レインズの10月度、不動産経済研究所の10月分
結果が出る前に、確かめておきたいこと
- 自分のローンの金利が何に連動しているか(短期プライムレートか、金融機関ごとの基準金利か)
- 次の金利の見直しの時期と、返済額の見直しの決まり。入居者の次の更新・入れ替わりの時期
- 金利が0.25%(できれば0.5%)上がったときの手残り
- 空室が1戸出たとき、貯えで何か月持つか
予想より、出た結果を自分の数字に当てはめて、落ち着いて見るのがいちばんです。
データについて
- 政策金利は日本銀行・FRB の公表文、短期プライムレートは三菱UFJ銀行・みずほ銀行の公表(2026年9月18日)、中古マンションの数字は東日本レインズ(月例速報 2026年9月度)、新築マンションの数字は不動産経済研究所の公表によります。
- 単身向けの募集賃料(エステートテクノロジーズ調べ)は、自社で集めた賃貸の募集情報から、2025年・2026年それぞれ9月30日に募集中だった住戸(募集の開始が9月30日以前で、9月9日以降も掲載が確認できた住戸)を数えました。家賃は、9月30日までに確認できた最後の募集賃料です。複数の業者が出している同じ住戸は、建物(所在地・築年・階数)・面積・階・部屋数で1件にまとめ、掲載元の数が年によって違うため、期間を通してある1つの掲載元に絞っています(2025年44,311戸・2026年43,708戸)。管理費を除く家賃の中央値で、募集時の賃料です。実際に契約された賃料ではありません。
- 同じ住戸の家賃の変化ではなく、それぞれの時点で募集中だった住戸全体の中央値です。区・築年などの構成はそろえていません。また、ある日に募集中の部屋には、決まらずに残っている部屋も含まれます。第2回の記事の数字(15〜30㎡の、各期に新しく募集された部屋で、2026年7〜9月の㎡あたり家賃は前年より+8.4%)とは、数える部屋と広さの範囲(この記事は15㎡未満も含む30㎡未満)が違います。
- 掲載元をすべて含めて数えた場合は、8.2万円→9.0万円、㎡あたり+10.5%です。
- X に投稿した図解(2026年10月23日)では「9.0万円→10.0万円、㎡あたり+9.6%」としていました。 同じ住戸を1件にまとめる条件と、家賃を取る時点(両年とも9月30日まで)をそろえて集計し直したため、この記事では8.2万円→9.0万円、㎡あたり+9.2%にしています。
- 金利の目安は、残高に上げ幅を掛けて12で割った単純計算です。実際の返済額は、ローンの契約・残高・残りの期間によって変わります。
- この記事は、不動産投資や特定の金融商品を勧めるものではありません。