蓮さんの時事ニュース解説(2回目)。借入で区分マンションを持っている人に向けて、家賃と金利の関係を、1971年からの統計で整理します。
この記事の要点
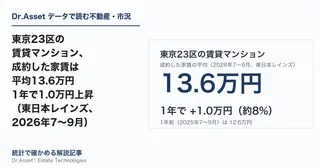
- 東京都区部の家賃(消費者物価指数の民営家賃)は、1995〜2023年の約30年ほぼ動かず、2025年は前年より+1.6%。新しく募集される部屋の家賃は、2026年7〜9月に前年より+8.4%と、もっと速く上がっています。
- 1971〜2025年の年次データで調べると、家賃の上昇率と、期間や数え方を変えても安定して一緒に動いていたのは物価でした。金利との関係は出たり出なかったりでした(東京都区部の1980年以降だけはプラスでしたが、はっきりしているのは同じ年の分でした。どちらも因果関係を示すものではありません)。
- 借りて貸している人にとっては、家賃の伸びで金利の上昇を埋められるとは限りません。自分のローンの金利の上げ幅で(分からなければ、仮に短期プライムレートの2024年からの上げ幅+1.15%で)、手残りを一度計算し直しておきましょう。
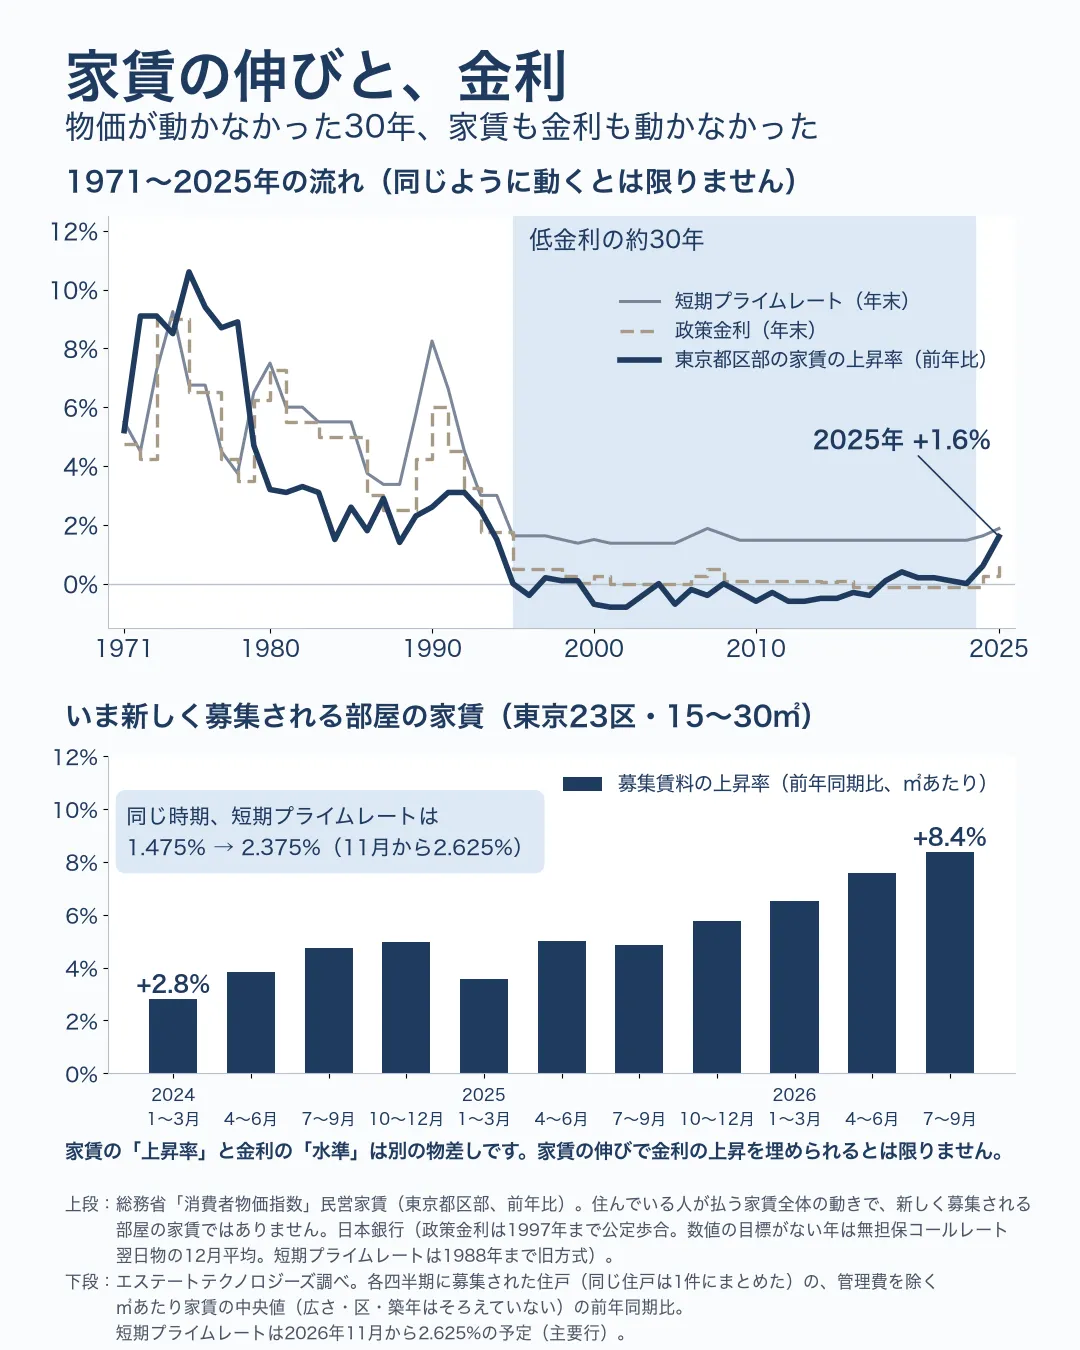
1971年からの流れ
総務省の消費者物価指数で、東京都区部の家賃(民営家賃)の前年比を、日本銀行の政策金利・短期プライムレートと並べました。
| 時代 | 家賃の上昇率(東京都区部) | 政策金利(年末) | 短期プライムレート(年末) |
|---|---|---|---|
| 1972〜78年 | 年8.5〜10.6% | 3.5〜9% | 3.75〜9.25% |
| 1979〜94年 | 年1.4〜4.7% | 1.75〜7.25% | 3〜8.25% |
| 1995〜2023年 | −0.8〜+0.4% | −0.1〜0.5%(数値の目標がない年もある) | 1.375〜1.875% |
| 2024年 | +0.6% | 0.25% | 1.625% |
| 2025年 | +1.6% | 0.75% | 1.875% |
元データ:家賃・金利の年次データ(1950〜2026年)(CSV)
- 1970年代は、物価全体が大きく上がった時代で、家賃も金利も高い水準でした。
- 1989〜91年は、短期プライムレートが8%台まで上がっても、家賃は年2〜3%台のままでした。
- 1995〜2023年は、物価も家賃も金利も、ほとんど動きませんでした。
- 2024年3月にマイナス金利が終わり、政策金利はいま1.25%程度。短期プライムレートは2026年11月2日から2.625%になります(主要行)。
消費者物価指数の家賃は、いま住んでいる人が払っている家賃全体の動きです。家賃は入居者が入れ替わるときに見直されることが多く、古い契約も含めた平均なので、動きはゆるやかに出ます。
時間差を統計で見る
「金利が上がると、何年後に家賃に表れるのか」を、1971〜2025年の年次データで調べました。
やり方
- 家賃の上昇率と金利の水準をそのまま比べると、どちらも「高い時代から低い時代へ」という長い流れを持っているため、どの時間差でも相関が高く出てしまいます(見かけの相関)。そこで、毎年の変化(前年からの差)どうしで比べました。
- (1) 単純な相関:ある年の金利の変化と、その0〜4年後の家賃の上昇率の変化。
- (2) 物価をくわえた回帰分析:家賃の上昇率の変化を、金利の変化(同じ年〜3年前)と、物価の変化(同じ年〜3年前)で説明する式を作り、金利との関係と物価との関係をそれぞれ確かめました。
- (3) 期間を変えた確かめ:使えるデータの全期間(ラグをとる都合で1975年から)と、石油危機の時期を外した1980年からで、結果が変わるかを見ました。
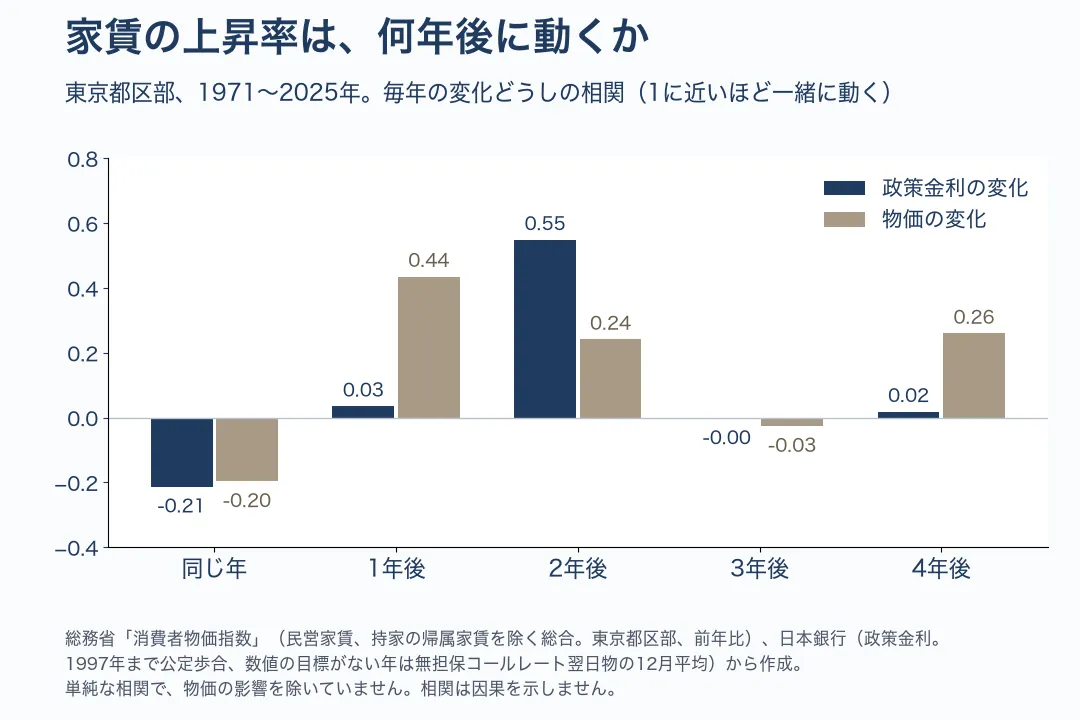
結果
(1) 単純な相関では、金利が上がった2年後に家賃の上昇率が上がる関係が、いちばん強く出ました(1971〜2025年。東京都区部:政策金利 0.55、短期プライムレート 0.46。全国:0.63、0.59)。物価では1年後がいちばん強く出ました(東京都区部 0.44)。ただし、0〜4年後の5つの中からいちばん大きいものを選んでいること、1970年代の石油危機の年の影響が大きいこと(1980年以降に限ると東京都区部・政策金利で0.32)に注意が要ります。
(2)(3) 物価をくわえた回帰分析で、金利と物価それぞれについて、0〜3年前の分の係数を足し合わせた「係数の合計」で見ました(東京都区部・全国 × 政策金利・短期プライムレートの4通り)。
| 全期間(1975年から) | 1980年から | |
|---|---|---|
| 金利との関係(係数の合計) | 4通りとも、ほぼ0かマイナスで、はっきりしない(p=0.18〜1.0) | 全国はほぼ0(p=0.69〜0.77)。東京都区部だけプラス(+0.46、p=0.002〜0.04)だが、その中ではっきりしているのは同じ年の分 |
| 物価との関係(係数の合計) | 4通りとも、はっきりプラス(+0.47〜+0.51、p=0.015以下) | 4通りとも、はっきりプラス(+0.27〜+0.50、p=0.016以下) |
「物価との関係(係数の合計)」は、物価の上昇率が1ポイント上がってその状態が続くと、3年後には家賃の上昇率が約0.3〜0.5ポイント高くなっている、という目安です。p は「本当は関係がないのに、偶然この程度の結果が出る確率」の目安で、0.05(5%)を下回ると「統計的にはっきりしている」とみなすのが一般的です。
読み方
- 係数の合計で見て、どの期間・どの組み合わせでも安定して出たのは、物価との関係だけでした。物価が上がると、同じ年から数年のうちに家賃の上昇率も上がっていました。ただ、賃金や部屋の需給など、両方を動かすほかの要因は除いていないので、物価が家賃を動かしたとまでは言えません。
- 金利との関係は、期間や組み合わせで出たり出なかったりしました。単純な相関で「金利の2年後」が強く出たのは、物価が上がる時期に金利も上がっていたためと考えられます。たとえば1989〜91年は、短期プライムレートが8%台まで上がっても、家賃は年2〜3%台のままでした。
- 時間差は、単純な相関では「物価の1年後」「金利の2年後」がいちばん強く出ました。ただ、回帰分析では何年後に関係が出るかまでは決めきれませんでした。
- 借りて貸している人にとっては、金利の上昇は先に手残りを削り、家賃が追いつくとしても、物価が上がってから、しかも入居者が入れ替わるときになります。
- 「物価が上がれば家賃も上がるので、借入で持つ不動産はインフレに強い」とよく言われます。この分析の目安では、物価の上昇率が1ポイント上がってその状態が続いても、3年以内に表れた家賃の上昇率の伸びは約0.3〜0.5ポイントでした(東京都区部と全国の全期間は約0.5で、いちばん小さいのは全国の1980年以降の約0.3)。これは古い契約も含む、遅れて動く系列での数字で、4年目より後の分は式に入っていません。新しく募集される部屋の家賃はもっと速く動いており(次の節)、物件の値段はこの分析では見ていません。言えるのは、少なくとも数年のうちは、家賃は物価に追いつききらないことがある、という短い期間の話です。一方で、管理費・修繕積立金は、物価が上がると見直されやすくなります。物価が上がると借入の実質的な重さは軽くなるという見方もありますが、それは返済を続けられてこその話で、金利が上がれば毎月の利息は先に増えます。
この分析の限り
- 年次データで、使えた年は約50年分です。標本が少なく、1970年代と今とでは物価や金融の仕組みも違います。
- 相関や回帰の結果は、因果関係を示すものではありません。
- 物価には「持家の帰属家賃を除く総合」を使いました。この中には民営家賃そのものも少し含まれます。
- 消費者物価指数の家賃は反応が遅く出る系列です。新しく募集される部屋の家賃は、もっと早く動いている可能性があります(次の節)。
新しく募集される部屋の家賃は、もっと速い
エステートテクノロジーズ調べで、東京23区の15〜30㎡の賃貸の募集家賃(管理費を除く、㎡あたりの中央値)を、前年の同じ時期と比べました。
| 時期 | 前年同期比 |
|---|---|
| 2024年1〜3月 | +2.8% |
| 2024年7〜9月 | +4.8% |
| 2025年7〜9月 | +4.9% |
| 2026年1〜3月 | +6.5% |
| 2026年7〜9月 | +8.4% |
元データ:募集賃料の四半期の中央値(CSV)エステートテクノロジーズ調べ
2024年、消費者物価指数の家賃(東京都区部)は+0.6%でしたが、新しく募集される部屋の家賃は前年より約3〜5%上がっていました。住んでいる人の家賃全体より、新しく募集される部屋の家賃が先に動いています。
この中央値は、広さ・区・築年などの条件をそろえていません。集め方を変えて、複数の掲載元をすべて含めて数えても、2026年7〜9月は前年より+9.0%で、上がっているという結果は同じでした。同じ自社データを、9月30日の時点で募集中だった30㎡未満(15㎡未満も含む)の部屋で数えた第1回の記事では、㎡あたり+9.2%でした。数える部屋(ある日に募集中か、期間中に新しく募集されたか)と広さの範囲が違うので、数字どうしは比べられません。同じデータの別の切り方で、上がっている向きがそろっていることを示すだけです。
借りて貸している人にとって
自分の数字に置き換えると(仮の例)
- 短期プライムレートの、2024年からの上げ幅は合わせて+1.15%(1.475%→2.625%)。借入の残高1,000万円あたり、金利が1.15%上がると、利息は単純計算で月約9,600円増えます(2,500万円なら月約2.4万円)。
- 家賃9万円の部屋で、入居者の入れ替わりのときに家賃を5%上げられても、月4,500円です。
- 家賃が上がるのは主に入居者の入れ替わりのときです。更新のときに上げるには入居者との話し合いが要り、まとまらなければ調停や裁判の手続きになります。実際には据え置きになることも多くあります。家賃の伸びで、金利の上昇を埋められるとは限りません。
- 返済額をすぐには変えない決まり(返済額の見直しは5年ごと、上がっても前の1.25倍まで、など)がある商品では、金利が上がっても毎月の返済額はすぐには増えません。その代わり、利息の割合が増えて元本の減り方が遅くなります。金利の上がり方によっては、返済額で利息をまかないきれなくなることもあります。この決まりがない投資用ローンもあります。
- ローンの利息は不動産所得の計算で必要経費になる(元本の返済分はならない)ので、増えた利息の一部は、所得税・住民税が減る形で戻ることがあります。戻るのは確定申告のあと(住民税はその翌年度)で、その月の持ち出しは減りません。また、不動産所得が赤字のときは、土地を買うための借入の利息に当たる部分は、給与などと差し引きできません。区分マンションの敷地権も土地に当たります。ただ、土地と建物を1つの契約でまとめて買い、借入を分けられないときは、借入はまず建物の代金に充てたものとして計算できる決まりがあります(租税特別措置法施行令 第26条の6)。差し引きできない額は、赤字のうち土地の分の利息に当たる額までです。自分の場合は、税務署や税理士に確かめてください(国税庁 No.1391)。上の計算は、税の効果を入れない額です。
確かめておきたいこと
- 自分のローンの金利が何に連動しているか。投資用のローンは、短期プライムレートではなく、金融機関ごとの基準金利で動くものも多くあります。見直しの時期や、返済額の上がり方の決まりも商品ごとに違います。
- 次の見直しの時期と、入居者の次の更新・入れ替わりの時期。カレンダーに並べると、どちらが先に動くかが見えます。
- 自分の部屋の家賃と、近くで新しく募集されている同じくらいの部屋の家賃。入れ替わりのときに、どれくらい家賃を見直せそうかの目安になります。
- 手残り。家賃 − 管理費・修繕積立金・管理委託料 − 返済、を金利の上げ幅で計算し直しておきます(固定資産税・所得税・保険料・室内の修繕費は含まない簡易な式です)。物価が上がると、管理費や修繕積立金も見直されやすくなります。空室の月は家賃が入らず返済だけが続き、入れ替わりのときは原状回復や広告料などの出費も重なります。
計算して足りなかったときに考えられる手(繰上返済・固定金利への切り替え・金利の見直しの相談や借り換え・売却)と、それぞれと引き換えになるものは、第1回の記事にまとめています。
データと方法
| データ | 出典 | 注意 |
|---|---|---|
| 家賃(民営家賃)・物価(持家の帰属家賃を除く総合)の前年比 | 総務省統計局「消費者物価指数」2025年基準の長期時系列(年平均) | 民営家賃は1971年から前年比がある。いま住んでいる人の家賃全体の動き |
| 政策金利 | 日本銀行(基準割引率および基準貸付利率〈旧称:公定歩合〉、政策委員会の決定) | 1997年までは公定歩合。数値の目標がない年(1999年、2001〜05年、2013〜15年)は無担保コールレート翌日物の12月平均 |
| 短期プライムレート | 日本銀行「長・短期プライムレート(主要行)の推移」 | 1988年までは旧方式。2026年11月の2.625%は三菱UFJ銀行の発表 |
| 募集賃料 | エステートテクノロジーズ調べ | 各四半期に募集された住戸。期間を通して途切れずにある1つの掲載元に絞り、その中で複数の業者が出している同じ住戸を、建物(所在地・築年・階数)・面積・階・部屋数で1件にまとめた。広さ・区・築年はそろえていない。募集時の賃料で、成約賃料ではない |
- 時間差の分析:家賃の上昇率の変化(Δ)を目的変数に、金利の変化と物価の変化の0〜3年のラグを説明変数にした回帰(最小二乗法、Newey-West 標準誤差・ラグ2)。東京都区部・全国、政策金利・短期プライムレートの4通り、標本の始まりを1975年(ラグの都合で使える全期間、51年分)と1980年(46年分)の2通り。金利・物価それぞれ、ラグ4つの係数の和(関係の合計)を t 検定。
- 家賃の上昇率と金利の水準は別の物差しです。この記事では、借りて貸す人の目安として並べています。
- この記事は、不動産投資や特定の金融商品を勧めるものではありません。