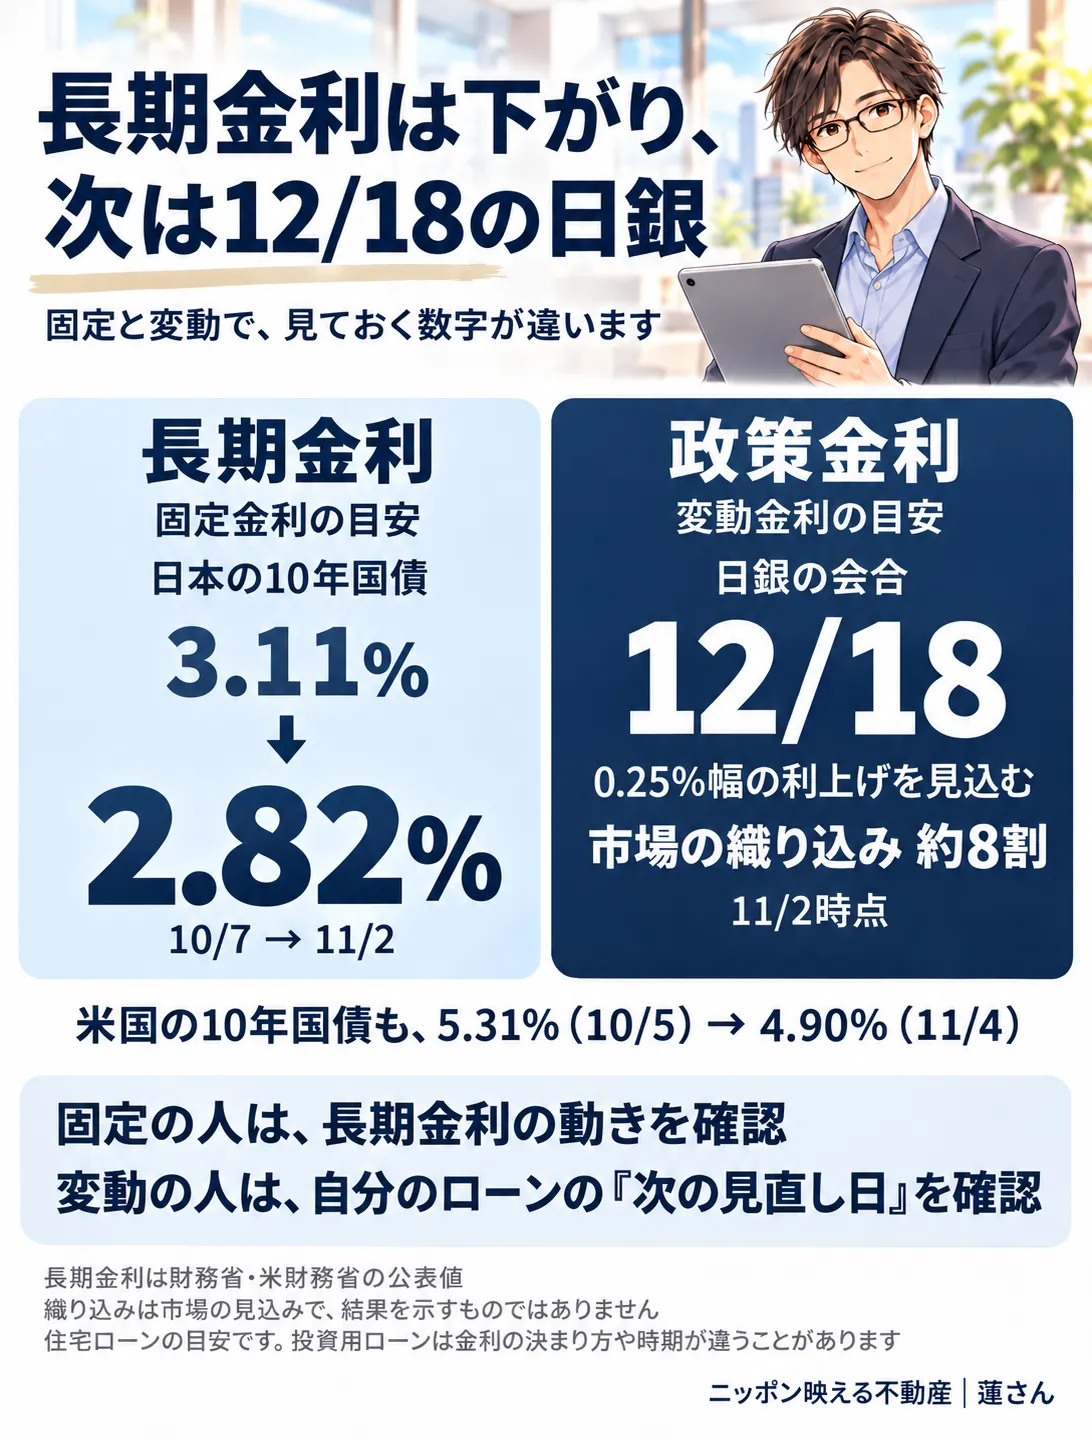
この記事は2026年11月5日時点の情報です。 金利の値は、財務省・米財務省が公表した値(日本は11月2日、米国は11月4日まで)によります。
固定金利の目安になる日本の長期金利(10年国債の利回り)は、10月7日の3.11%から11月2日の2.82%へ下がりました。 米国の10年国債も、10月5日の5.31%から下がり、11月3日の中間選挙の翌日(11月4日)は4.90%でした。どちらも、下がり始めたのは選挙の前からです。一方で、変動金利の目安になる日銀の政策金利は、12月18日の会合が次の山場です。固定金利と変動金利で、見ておく数字を整理します。
この記事の要点
- 固定金利の目安になる日本の長期金利は、10月の高値から0.29ポイント下がりました。米国の10年金利も、10月5日の高値から11月4日までに0.41ポイント(日本と同じ11月2日までなら0.40ポイント)下がっています(どちらも公表値の差)。
- 変動金利の目安になる日銀の政策金利(いまは1.25%程度)は、12月17〜18日の会合で決まります。0.25%(0.25ポイント)の引き上げを見込む市場の織り込みは約8割(11月2日時点)。FRB も12月8〜9日に会合があります。
- 住む家の固定金利や借り換えを考える人は長期金利と毎月公表される固定金利の水準を、変動金利の人・投資用ローンの人は自分の契約の「次の見直し日」を見ておくと、ニュースを自分の返済に置き換えられます。上がっても、三菱UFJ銀行の住宅ローン(変動金利・毎月型)では2024年以降の5回とも、新しい金利が利息に表れたのは5か月後の返済からでした。投資用ローンは、もっと早く届く契約もあります。
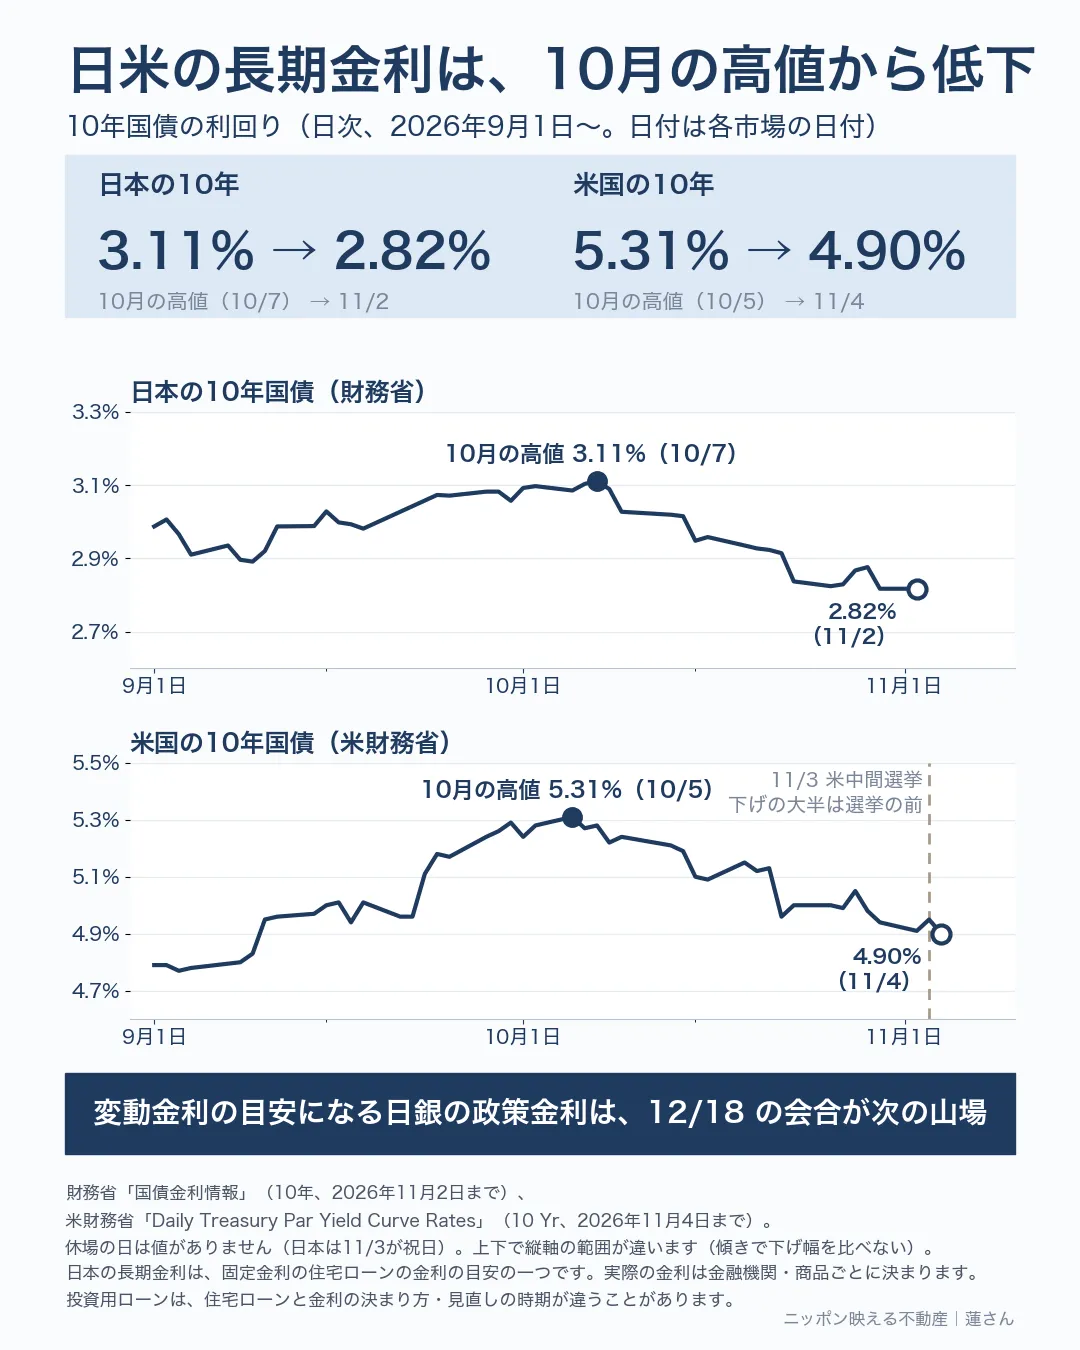
日米の長期金利の推移
日本の10年国債の利回りは、固定金利の住宅ローンの金利の目安の一つです(米国の10年金利は日本の固定金利を直接決めるものではなく、日本の長期金利の背景として並べています)。9月から上がり、10月の初めに高値を付けたあと、日米とも下がっています。
| 日付 | 日本の10年 | 米国の10年 | |
|---|---|---|---|
| 2026年9月1日 | 2.987% | 4.79% | 図の始まり |
| 10月5日 | 3.085% | 5.31% | 米国の10月の高値 |
| 10月7日 | 3.111% | 5.28% | 日本の10月の高値 |
| 10月30日 | 2.817% | 4.94% | 10月の最後の取引日 |
| 11月2日 | 2.817% | 4.91% | 日本の公表値の最新 |
| 11月3日 | (祝日) | 4.95% | 米中間選挙の投票日 |
| 11月4日 | (取得の時点で未公表) | 4.90% | 米国の公表値の最新 |
元データ:日米の10年国債の利回り(日次)(CSV)財務省・米財務省の公表値から編集部が作成
- 日本は財務省「国債金利情報」、米国は米財務省「Daily Treasury Par Yield Curve Rates」の10年の値です。日付は、それぞれの市場の日付です(日本の11月3日は文化の日で休場)。記事の図は、日本と米国で縦軸の範囲が違います(日本は0.7ポイント分、米国は0.9ポイント分を同じ高さで表示)。線の傾きでは下げ幅を比べられないので、数字で比べてください。
- 下がり始めたのは選挙の前からです。10月の高値から選挙の前日(11月2日)までに、日本は0.29ポイント、米国は0.40ポイント下がっていました。
選挙と市場の動き
米国の報道(CNBC。11月3日付、米国時間11月4日の市場について更新)では、11月3日の中間選挙で民主党が上院・下院とも過半数を得たと伝えられました。歳出を伴う法案が通りにくくなり、財政赤字が膨らみにくいとの見方や、11月4日の原油価格の下落(WTI で約8%、報道の時点)とともに、米国の10年国債の利回りが下がったと報じられています。米財務省の公表値では、11月3日の4.95%から11月4日の4.90%へ下がりました。
10月の高値からの下げ(0.41ポイント)のうち0.40ポイントは選挙の前日までのもので、選挙の結果が金利をどれだけ動かしたかは、この数字だけでは分けられません。日本の公表値は選挙の前(11月2日)までです。金利は景気・物価・中央銀行の見通しなど、多くのことで動きます。ここでは、10月の高値から日米とも下がっている、という公表値の事実までにとどめます。
12月の2つの会合
政策金利は、変動金利のローンの目安になる金利です。12月は、日米の中央銀行が続けて会合を開きます。
| FRB(米国) | 日銀 | |
|---|---|---|
| いまの政策金利 | 3.75〜4.00%(10月28日に据え置き) | 1.25%程度(10月30日に据え置き) |
| 前回の決定 | 賛成10・反対2。反対の2人は0.25%の引き上げを主張 | 賛成8・反対1。反対の1人は1.5%程度への引き上げを提案 |
| 次の会合 | 12月8〜9日(日本時間10日の未明に発表。経済見通しも公表) | 12月17〜18日(18日に総裁の記者会見) |
| 0.25%の引き上げの織り込み | 約75%(74.8%相当) | 約8割(79.8%相当) |
- いまの政策金利・前回の決定・会合の日程は、それぞれの公表文と日程表によります(下の「出典」)。
- 織り込みは、2026年11月2日10時27〜28分時点の Bloomberg の OIS(翌日物金利スワップ)のデータによるもので、外為どっとコムの報道(11月2日)から引きました(時刻は報道による)。OIS の金利から計算した「0.25%の引き上げ1回分」に当たる割合で、確率そのものではありません。日銀については、10月30日午後の時点で80%という報道(東短リサーチなどによる、FNN)もあります。
- 織り込みは、市場の取引から計算した見込みで、会合の結果を示すものではありません。時点によって変わり、11月2日は米中間選挙の前の値です。
固定と変動で、見ておくもの
固定金利や借り換えを考えている人
固定金利の住宅ローンは、長期金利などをもとに、金融機関が毎月の金利を決めることが多いです。たとえば全期間固定のフラット35(住宅金融支援機構と民間の金融機関の提携ローン)は、2026年11月の資金受取分で、借入期間21〜35年・融資率9割以下の最も多い金利が3.81%でした(住宅金融支援機構の公表)。フラット35の金利は毎月の第1営業日に更新されます。11月に入ってからの長期金利の動きが表れるかは、12月の公表で確かめられます。
10月より長期金利が低いところで推移していることは、住む家の固定金利を比べる人にとって確かめる材料の一つです。借り換えは、金利の差だけでなく、審査と諸費用(事務手数料・保証料・登記の費用など)も含めて比べます。
変動金利の人
変動金利のローンは、日銀の政策金利を受けて銀行が短期プライムレートや基準金利を見直し、それが返済に表れます。日銀が12月に上げた場合も、すぐに返済が変わるわけではありません。三菱UFJ銀行の住宅ローン(変動金利・毎月型)では、日銀の決定を受けて同行が短期プライムレートの引き上げを発表してから(2024年以降の5回は、どれも日銀の決定と同じ日の発表)、5回とも5か月後の返済から新しい金利が利息に表れていました(第3回の記事)。すでに決まった分も、同行の例では6月の利上げの分が2026年11月の返済から、9月の分が2027年2月の返済から順に表れます。時期が分かっているので、手残りの見通しを先に立てられます。
自分のローンの次のことを確かめておくと、12月の結果を自分の返済に置き換えて受け止められます。
- 金利が何に連動しているか(短期プライムレートか、金融機関ごとの基準金利か)
- 金利の見直しの基準日と、新しい金利が返済に表れる月(「次の見直し日」)
- 返済額の見直しの決まり(5年ごと・1.25倍までの決まりがあるか、毎回変わるか)
金利が0.25%上がると、利息は単純計算で、残高1,000万円あたり月約2,100円増えます(1,000万円×0.25%÷12か月。元金の減り方や返済方式を考えない仮の例です)。
住む家のローンと、投資用のローンは別です
この記事のフラット35や三菱UFJ銀行の例は、住む家の住宅ローンのものです。フラット35は、賃貸に出す目的の物件には使えません。区分マンションなどの投資用のローンは、金利の水準も、金利が何に連動するかも、見直しの時期も、金融機関や契約ごとに違います。返済額がすぐに変わる契約もあります。上の3つを、自分の契約書か金融機関のサイトで確かめてください。
出典
- 日本の10年国債の利回り:財務省「国債金利情報」(当月分 jgbcm.csv、過去分 jgbcm_all.csv。2026年11月5日に取得)
- 米国の10年国債の利回り:米財務省「Daily Treasury Par Yield Curve Rates」(2026年9〜11月。2026年11月5日に取得)
- FRB の10月28日の決定:FOMC の公表文(2026年10月28日)。会合の日程:FOMC の日程表
- 日銀の10月30日の決定:日本銀行「当面の金融政策運営について」(2026年10月30日)。会合の日程:日本銀行「金融政策決定会合の運営」
- 織り込み:外為どっとコム マネ育チャンネル(2026年11月2日)、FNNプライムオンライン(2026年11月1日、Yahoo!ニュース)
- 選挙と米国債:CNBC(2026年11月3日付、米国時間11月4日の市場について更新)
- フラット35の金利:住宅金融支援機構「最新の金利情報」(2026年11月の資金受取分。2026年11月5日に確認)
- 返済に届く時期:第3回の記事(三菱UFJ銀行のお知らせ5件)
- この記事は、不動産投資や特定の金融商品・ローンを勧めるものではありません。金利の見通しを示すものでもありません。