この記事は2026年11月10日時点の情報です。 オフィスの数字は、三鬼商事が公表している2026年9月時点の値です。
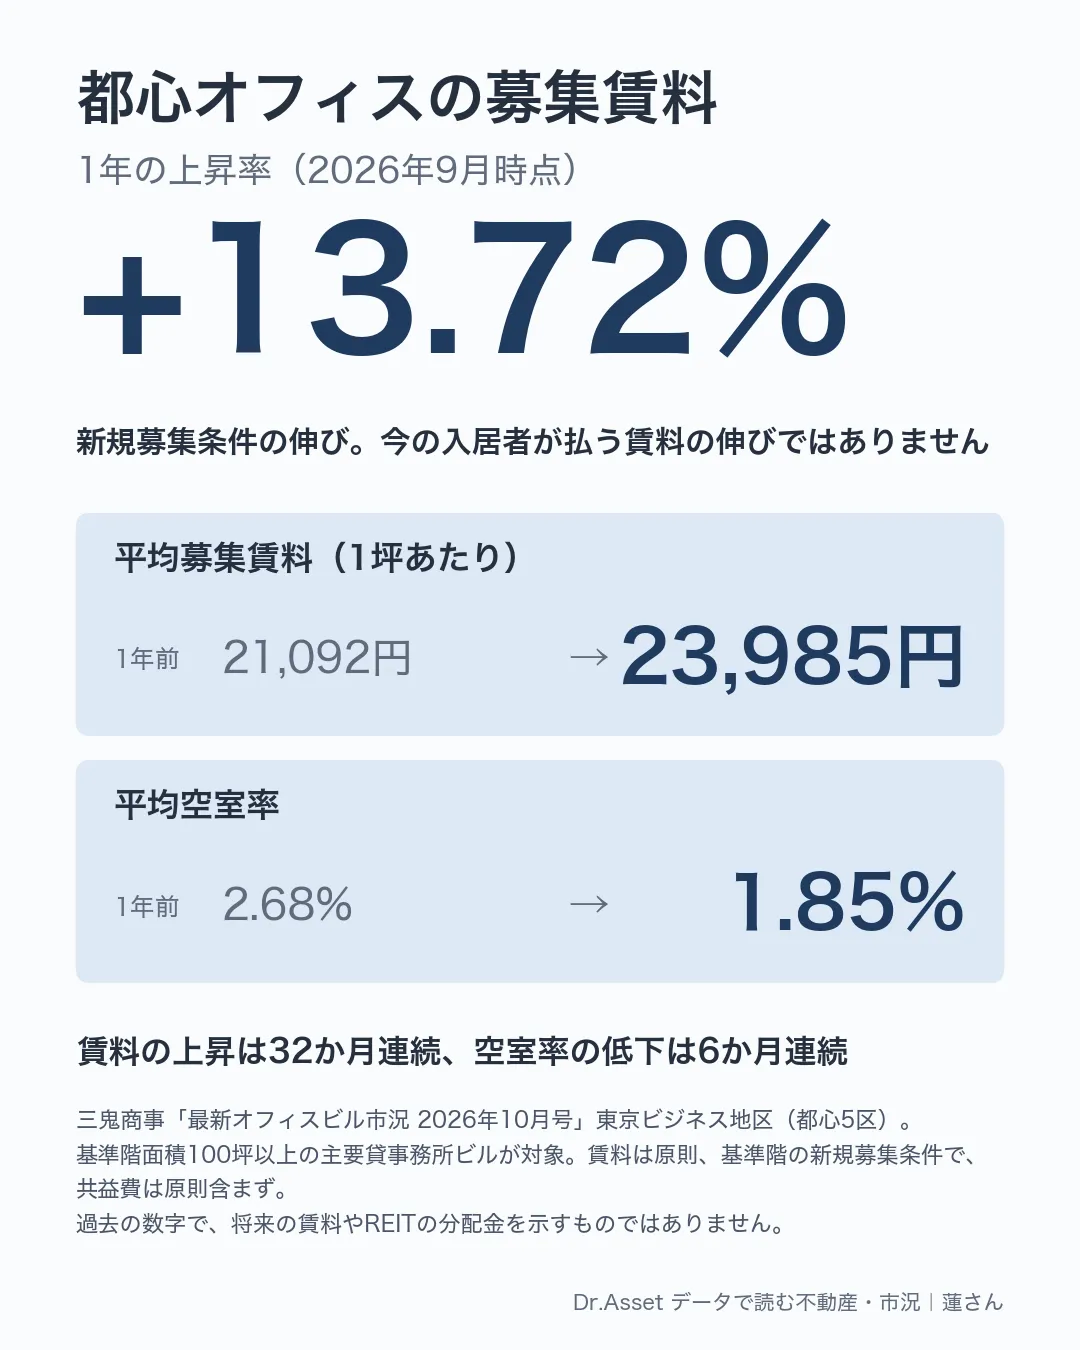
東京都心5区のオフィスの平均募集賃料は、2026年9月に1坪あたり23,985円となり、1年前より13.72%上がりました。平均空室率は1.85%で、1年前の2.68%から0.83ポイント下がっています。 賃料の上昇は32か月連続、空室率の低下は6か月連続です。
借りたい会社に対して、空いている床が少ない状態が続いています。貸す側にとっては追い風で、オフィスを持つJ-REITにとっても前向きな材料です。ただし、13.72%という数字は、これから貸すときの募集条件の伸びです。REITの賃料収入は、もっとゆっくり増えていきます。
この記事の要点
- 都心5区の平均募集賃料は、1年で2,893円(13.72%)上がりました。竣工から1年を超えた既存ビルでも2,703円上がっています。
- 空室率は1.85%です。既存ビルでは1.70%まで下がりました。
- 13.72%は新規の募集条件の伸びで、今入居している会社が払っている賃料の伸びではありません。
- 募集賃料の上昇がREITの賃料収入に届くとしても、入れ替えや契約の改定を経るので時間がかかります。
2026年9月の数字
| 東京ビジネス地区(都心5区) | 2025年9月 | 2026年9月 | 変化 |
|---|---|---|---|
| 平均募集賃料(1坪あたり) | 21,092円 | 23,985円 | +2,893円(+13.72%) |
| うち既存ビル | 20,876円 | 23,579円 | +2,703円(+12.95%) |
| うち新築ビル | 29,845円 | 41,205円 | +11,360円(+38.06%) |
| 平均空室率 | 2.68% | 1.85% | -0.83ポイント |
| うち既存ビル | 2.43% | 1.70% | -0.73ポイント |
| うち新築ビル | 15.49% | 8.14% | -7.35ポイント |
- 対象は千代田・中央・港・新宿・渋谷の5区にある、基準階(そのビルの標準的な階)の面積が100坪以上の主要貸事務所ビルです。
- 新築ビルは調査月を含む過去12か月に竣工したビル、既存ビルはそれより前に竣工したビルです。
- 既存ビルと新築ビルの賃料の上昇率は、公表された金額から編集部が計算しました。
新築ビルは賃料が高く、棟数も入れ替わるので、全体の平均を押し上げることがあります。そこで既存ビルだけを見ても、1年で2,703円上がっており、新築の高いビルだけが平均を動かしたわけではありません。ただし既存ビルの平均にも、竣工から1年たって新築から移ったビルや、募集している区画の顔ぶれの変化が含まれます。
募集賃料と、実際に払われている賃料は別のもの
三鬼商事の平均賃料は、原則として基準階の新規募集条件を対象にしています。共益費は原則として含みません。
つまり、この数字が表しているのは「今、空いている床をいくらで貸そうとしているか」です。すでに入居している会社の賃料が1年で13.72%上がったわけではありません。実際に契約される賃料が募集条件と同じになるとも限りません。
オフィスの賃料が募集賃料に近づいていくのは、主に次の2つの場面です。
- テナントが入れ替わるとき:退去した床を、そのときの条件で貸します。次の入居までの空室や、賃料を一定期間無料にする条件で、一時的に収入が減ることもあります。
- 既存の契約を改定するとき:更新の時期などに、貸主と入居している会社が交渉して賃料を見直します。合意が必要なので、募集の水準まで一気に上がるとは限りません。
どちらも全部の床で一度には起きません。だから、募集賃料が大きく上がっても、ビルを持つ側の賃料収入は少しずつ増えていきます。
J-REITの賃料収入に届くまで
実際の数字を、オフィス特化のREITで見てみます。銘柄を勧めるものではなく、時間差を見るための例です。
日本ビルファンド投資法人の2026年6月期の決算資料によると、期中平均稼働率は98.2%で、既存物件の賃料収入は前の半期より1.43億円(0.3%)増えました。
同じ資料の業績予想では、内部成長(今あるビルの賃料や稼働の改善)により、半期の賃料収入が2026年6月期の実績から1年後に19.57億円(4.3%)増えるとしています。この予想には稼働率の上昇(98.2%から98.6%)の効果も含まれます。募集賃料の13.72%とは測っているものが違うので、どちらが高い低いという話ではなく、届き方の速さの違いとして見てください。
J-REIT全体でも、三井住友トラスト基礎研究所のまとめでは、2026年上期の売却益を除く1口当たりの利益(賃貸EPS)は、7割の銘柄で賃料増額や物件取得などにより前期から上がりました。残る3割は売却益に伴う報酬や修繕費の増加などで下がり、全体の指数(中央値)は前期からほぼ横ばいです。賃料が増えても、金利や費用の上昇分を差し引いた残りが分配金の原資になります。
前回の記事では、直近1年と同程度のコスト増が続くと、賃貸EPSが2.0%を超えて伸びるには賃料収入の3.5%以上の成長が必要という試算を紹介しました。2.0%は直近の賃貸EPSの伸びです。これはJ-REIT全体の試算で、同じ資料ではオフィスの賃料の伸びは年3%前後とされています。募集賃料の13.72%とそのまま比べることはできませんが、都心のオフィスで募集条件が上がっていることは、この先の賃料の伸びを考えるうえで前向きな材料です。
これからの見通しと、気をつけたいこと
三菱UFJ信託銀行の2026年8月の予測では、東京のオフィスの新規賃料は2030年にかけて約27%上がる見込みです(起点の時点は本文に明記されていません)。新規供給は今後5年で年平均12万坪程度と、過去の平均の約16万坪より少なく見ています。予測であり、結果を約束するものではありません。
一方で、同じレポートは、賃料の上昇で割高感が高まることや、中期的には働く人の数が減ってオフィス需要が増えにくくなることを挙げています。空室率は2027年まで低下して1%台となり、その後やや上昇して、2030年にかけて2〜2.5%程度で推移する見通しです。
足元の動きでは、野村不動産ソリューションズのレポートによると、大規模ビルの2026年第2四半期の成約面積は約8万坪で、前年同期を3期続けて下回りました。空いている床が少なく選択肢が限られることに加え、入居前の工事などの移転コストが上がっていることが背景に挙げられています。同レポートは、需要に明確な陰りは確認されないとしつつ、移転コストの上昇にテナントがどこまで対応するかを注目点に挙げています。
区分マンションを持っている人にとって
オフィスと住宅は、借りる人も賃料の決まり方も違います。都心のオフィスの募集賃料が上がったからといって、お持ちの部屋の家賃が同じように上がるわけではありません。
ただ、「募集の数字」と「実際に入ってくる家賃」が違うのは、区分マンションでも同じです。相場が上がっていても、今の入居者の家賃を見直すのは主に更新や入れ替えのときです。更新での増額には入居者の合意が必要で、上がるとは限りません。ご自身の部屋の次の更新時期を確かめておくと、相場の変化を反映する機会がいつ来るかが見えてきます。
次に確かめること
- 三鬼商事の10月分:11月中旬に公表される見込みです。賃料の上昇と空室率の低下が続くかを確かめます。
- オフィス系REITの決算:賃料の増額改定がどれくらい進んでいるか、稼働率が保たれているかを確かめます。
- 12月17〜18日の日銀の会合:金利が上がれば、REITの借入コストにも影響します。変動金利で借りている方は、ご自身の返済にも関わります。
この記事について
この記事は、J-REITや特定の銘柄、不動産への投資を勧めるものではありません。賃料や分配金の見通しを示すものでもありません。過去の数字は将来を約束しません。投資の判断は、ご自身でお願いします。
出典
- 都心5区の空室率・賃料(既存ビルと新築ビルの内訳を含む):三鬼商事「最新オフィスビル市況 2026年10月号」(2026年11月9日に確認)
- 調査対象と賃料の定義:三鬼商事「オフィスデータについて」
- 日本ビルファンド投資法人の数字:2026年6月期 決算説明資料
- 賃貸EPSの動き:三井住友トラスト基礎研究所「J-REITレビュー 2026年上期」
- 賃料収入の試算:三井住友トラスト基礎研究所「2026年上期のJ-REIT市場と今後の展望」月刊資本市場 2026年9月号
- オフィス市場の予測:三菱UFJ信託銀行「東京・大阪のオフィス市場予測(2026年8月)」
- 成約面積と移転コスト:野村不動産ソリューションズ 都心5区のオフィス市場(2026年8月)
- 日銀の会合の日程:日本銀行「金融政策決定会合の運営」