
この記事の要点
- 不動産投資は、多くの場合、物件価格の一部を頭金として自分で出し、残りをローンで借りて買います。株のように「手元のお金の範囲で買う」とは限りません。
- 株で増えたお金は、売るまで確定しません。課税口座(特定口座など)で売れば利益に約20%の税金がかかり、お金を受け取るまでにも数日かかります。
- 必要な自己資金は、頭金だけではありません。購入の諸費用と、空室や修繕に備えて手元に残すお金も見込んでおきましょう。そして借りたお金は、家賃が入らない月も返し続けます。
「グラボが、部屋に」の正確なところ
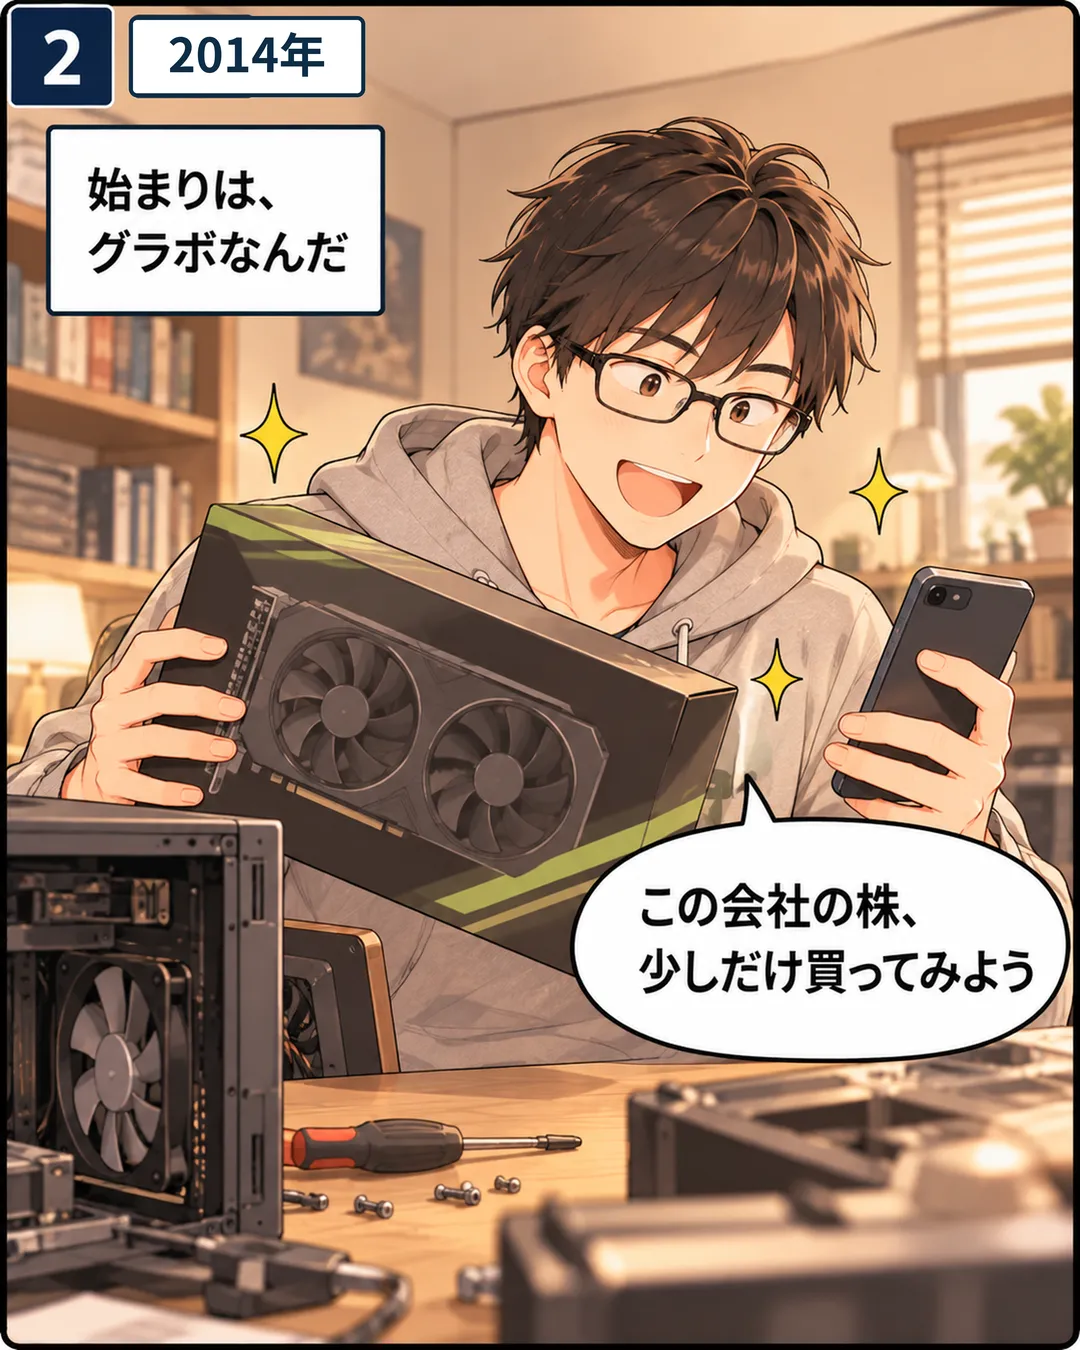
マンガの蓮さんの投資の始まりは、自作のパソコンでした。グラフィックボード(グラボ)を選ぶうちにその会社、米国の NVIDIA(エヌビディア)が気になり、新社会人になった2014年に、その株をほんの少しだけ買います。そして10年近く、すっかり忘れていました。
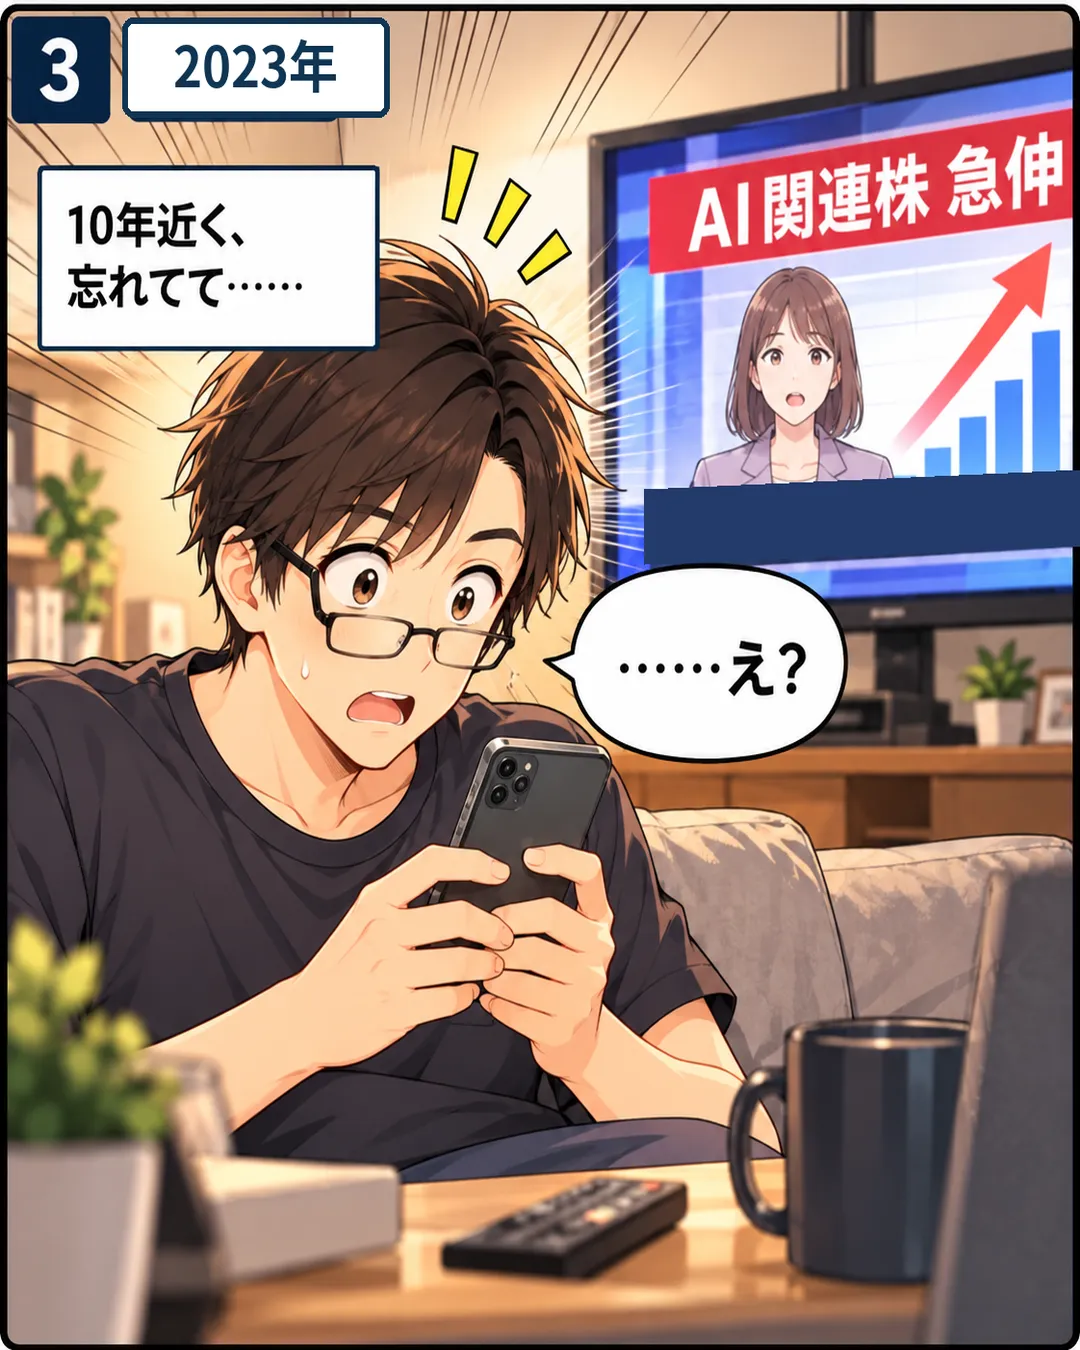
2023年、AI ブームのニュースで久しぶりに証券口座を開けると、評価額は、円で見て買ったときの100倍ほどになっていました。これが3コマ目の「……え?」です。
ただし、これはあとから振り返ったから言える結果です。同じ時期に値下がりした株もありますし、NVIDIA の株もこの間に何度も大きく下がっています。蓮さんの経験は、特定の銘柄や株での投資を勧めるものではありません。
そして4コマ目の蓮さんの訂正のとおり、株は部屋の代金の「一部」になっただけです。蓮さんは2025年、株の一部と貯金を合わせて頭金と諸費用にあて、残りはローンで借りて、区分マンションの1室を買いました。
なお、家賃がそのまま手元に残るわけではありません。管理費・修繕積立金・ローンの返済・税金を引いた「手残り」は、この先の話で蓮さんと一緒に計算していきます。
数字で見る:株で投資する人は増えている
蓮さんのように、株や投資信託で投資をしてきた人は増えています。金融庁の調査では、NISA の口座数は2018年末の約1,254万口座から、2026年6月末には約3,048万口座になりました。
- 1,254 2018年末
- 1,364 2019年末
- 1,523 2020年末
- 1,765 2021年末
- 1,801 2022年末
- 2,125 2023年末
- 2,559 2024年末
- 2,821 2025年末
- 3,048 2026年6月末
単位:万口座
全国の金融機関のNISA口座の合計。2023年末までは旧制度(一般NISAとつみたてNISAの合計。ジュニアNISAを除く)で、2024年から新制度。2022年は、古い口座の整理で一般NISAが約199万口座減っています。
出典:金融庁「NISA口座の利用状況調査(令和8年6月末時点)」
株で資産が増えると、次の選択肢として不動産を考える人もいます。そのとき最初に知っておきたいのが、不動産は借りて買うことが多い、という点です。
数字で見る:個人の不動産投資は、借入とともに動いている
日本銀行の統計で、国内の銀行が「個人による貸家業」に新しく貸したお金(設備資金)を見ると、2025年は1年で約4.4兆円でした。2020年の約2.5兆円から増え、2016年の水準に戻っています。
- 3.6 2015年
- 4.4 2016年
- 3.9 2017年
- 3.3 2018年
- 2.9 2019年
- 2.5 2020年
- 2.6 2021年
- 2.8 2022年
- 3.0 2023年
- 3.6 2024年
- 4.4 2025年
単位:兆円
四半期の値を暦年で合計した値。アパートの新築や一棟の物件への貸出を含み、区分マンションだけの数字ではありません。住宅ローン、信用金庫、ノンバンクの貸出は含みません。
出典:日本銀行「貸出先別貸出金」(個人による貸家業/設備資金新規貸出/国内銀行)
金融庁が2018年に金融機関へ行った調査でも、投資用の不動産への融資では「物件取得に必要な金額の全てを融資するのではなく、一部を顧客の自己資金で賄うよう求めるケースが多い」とされています。頭金を入れて、残りを借りる。これが、株とのいちばん大きな違いです。
株と区分マンション、ここが違う
株と不動産は、どちらが上というものではありません。同じ「投資」でも、お金の出し方や手間が大きく違います。
株(上場株式)
値動きが毎日見える
- 手元のお金の範囲で、少額から買える(米国株は1株から)
- 値段は市場で毎日動き、いつでも確かめられる
- 売りたいときに、市場が開いていれば売りやすい
- 持っているだけなら手間は少ない
区分マンション
借りて買うことが多い
- 頭金を入れ、残りはローンで借りることが多い
- 値段は毎日は表示されない。家賃が入る一方、空室・修繕・金利の動きの影響を受ける
- 売るには買い手を探し、時間がかかる
- 入居者の募集・管理・確定申告など、持つと手間がかかる(管理会社に任せる部分もある)
- 借りたお金は、物件の値段が下がっても減らない
一般的な違いの例です。商品や物件、契約によって変わります。どちらが有利かは、その人の資産・収入・目的によって違います。
株を頭金にするまでの流れ
株で増えたお金を頭金にするときは、売る前に「いくら必要か」を決めておくと慌てずに済みます。
-
必要な額を出す
頭金+諸費用+手元に残すお金(生活の予備、空室や修繕への備え)。諸費用は、仲介手数料・登記・ローンの手数料・税金などで、物件価格の数%から1割近くかかることがあります。不動産取得税は、買ってから数か月後に通知が届くので、その分も残しておきます。
-
ローンの事前審査を受ける
借りられる額と条件の見当を先につけます。審査では、物件だけでなく年収・勤続年数・ほかの借入も見られます。
-
契約のあとで、売る株と量を決める
売買契約(ローンが通らなければ白紙に戻せる特約つき)を結んでから売ると、審査が通らないのに株だけ売ってしまう事態を避けられます。課税口座で売った利益には税金がかかります(上場株式などの譲渡益は所得税・住民税などで20.315%)。NISA口座の株は売却益に税金がかかりませんが、非課税で持てる枠が戻るのは翌年以降です。
-
受け取りの日を確かめる
株を売ってから代金を受け取れるまで数日かかります。米国株は円に替える手続きもあります。決済の日から逆算して、余裕をもって売りましょう。
-
頭金・諸費用にあてる
残りはローンで借ります。ローンの条件は、収入・物件・金融機関によって変わります(次の章で扱います)。
流れは一例です。税金の扱い(損益の通算、為替の差益など)は個別の状況で変わるので、税務署や税理士に確かめてください。
注意したいこと
- 借りると、損も大きくなる:部屋の値段が下がっても、借りたお金は減りません。空室の月も返済は続き、変動金利なら金利が上がると返済も増えます。
- 借りるのは、自分の信用:投資用のローンの審査では、年収・勤続年数・ほかの借入も見られます。金利は住宅ローンより高めになることが多く、借りた分は、あとで住宅ローンを組むときの審査にも影響します。
- 決済の直前に慌てて売らない:株は値動きがあります。売る時期が近づいてから大きく下がると、予定していた頭金が足りなくなることもあります。
- 株の利益と不動産の赤字は、通算できない:株の売却益は分離課税で、不動産所得の赤字とは相殺できません。
- 全部を不動産にしない選択もある:蓮さんは株の一部を残しました。資産を一つにまとめるかどうかは、その人の考え方しだいです。売った株は、そこから先はもう増えません。売ったあとに値上がりしても、「分けて持つ」を選んだ結果だと割り切れるかを、売る前に考えておきましょう。
- 個別の判断は相談を:この記事は一般的な情報です。購入・借入・税金の判断は、条件によって大きく変わります。
次の話へ
次の話は、蓮さんが株の「ジェットコースターのような値動き」についていけなくなった夜のことです。
出典
- 金融庁「NISA口座の利用状況調査(令和8年6月末時点)」公表ページ(2026年10月2日公表、確認日:2026-10-20)
- 日本銀行「貸出先別貸出金」統計ページ(個人による貸家業/設備資金新規貸出/国内銀行。2026年8月10日更新、確認日:2026-10-20)
- 金融庁「投資用不動産向け融資に関するアンケート調査結果」PDF(2019年3月28日公表、確認日:2026-10-20)
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」タックスアンサー、「上場株式等の配当所得等に係る申告分離課税制度」確定申告書等作成コーナー(税率 所得税及び復興特別所得税15.315%・住民税5%、確認日:2026-10-20)
- 金融庁「NISA特設ウェブサイト」よくある質問(売却した分の簿価の非課税保有限度額は翌年以降に再利用できる、確認日:2026-10-20)


