この記事の要点
- 部屋を貸すと、毎月入ってくるのは家賃です。全国の民営家賃(今住んでいる人が払っている家賃の全体)の指数は、2010年から2025年まで、ほとんど横ばいで、大きく崩れていません。住む人がいれば、毎月の家賃は見通しを立てやすい収入になります。
- ローンを組んで買うと、家賃で返済が進みます。仮の計算例では、毎月の手残りは約0.5万円で、返済のうち約3.5万円(はじめの1年)は借金を減らす分でした。
- 家賃が入るのは、住む人がいるあいだです。賃貸用の空き家の割合は全国で18.6%、東京都では15.1%。借り手がつきやすい場所と部屋を選ぶことが、毎月の家賃を守る第一歩です。
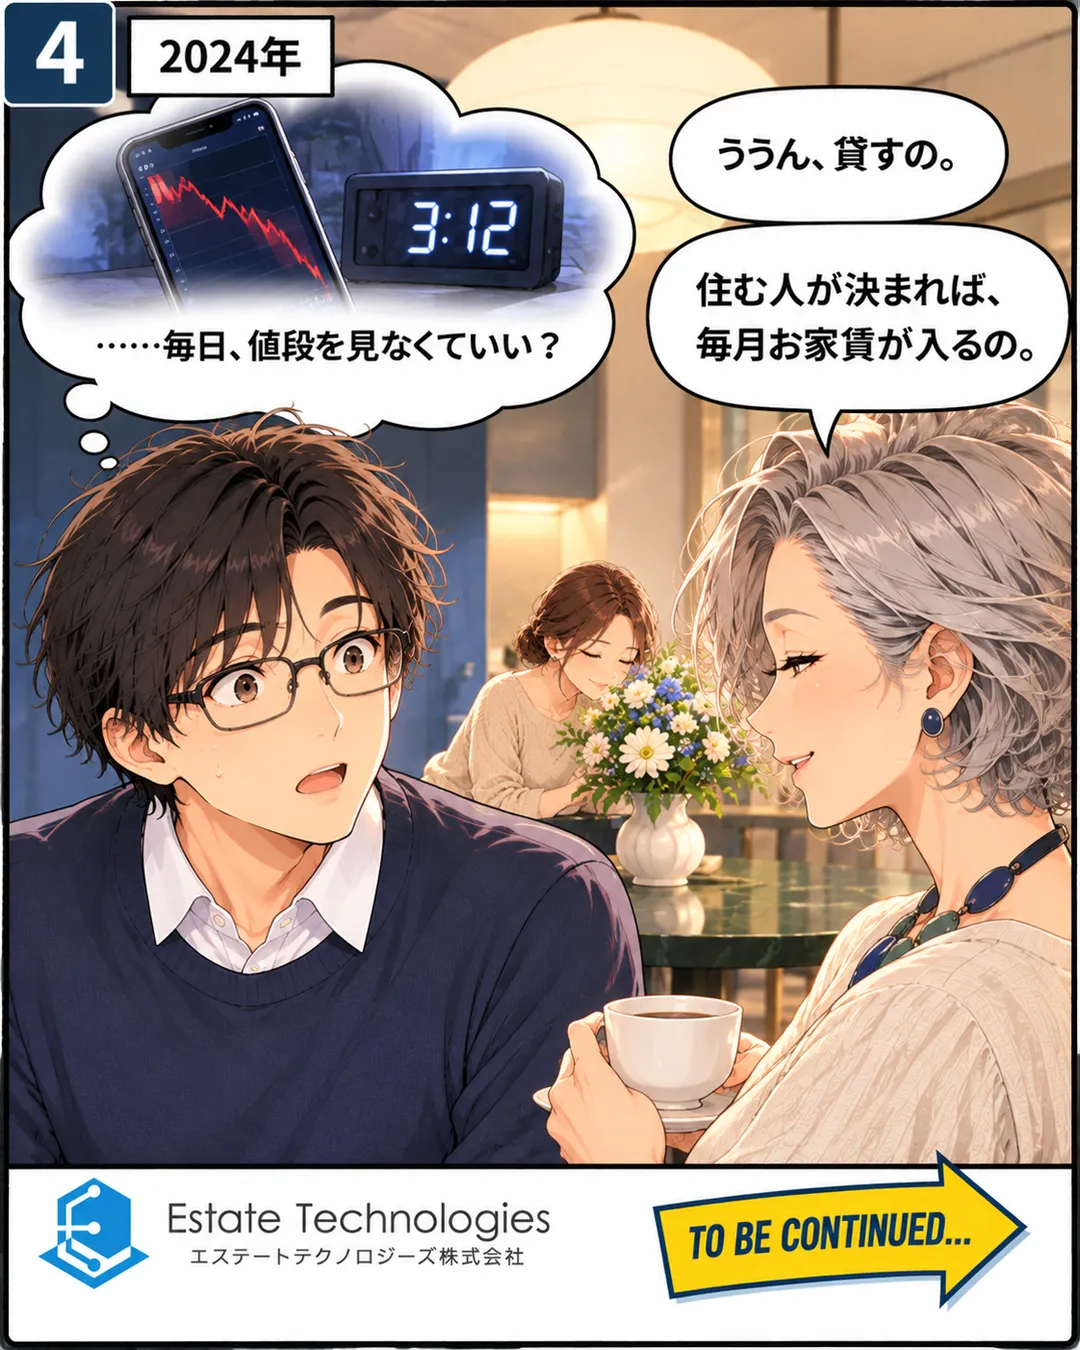
「先生が住むんですか?」「ううん、貸すの。」
株の値動きに疲れていた2024年の秋。友人の結婚パーティで、楓さんのフラワーアレンジメントの先生の本業が不動産オーナーだと知った蓮さんは(第3話)、後日、楓さんに連れられて先生の部屋を訪ねました。
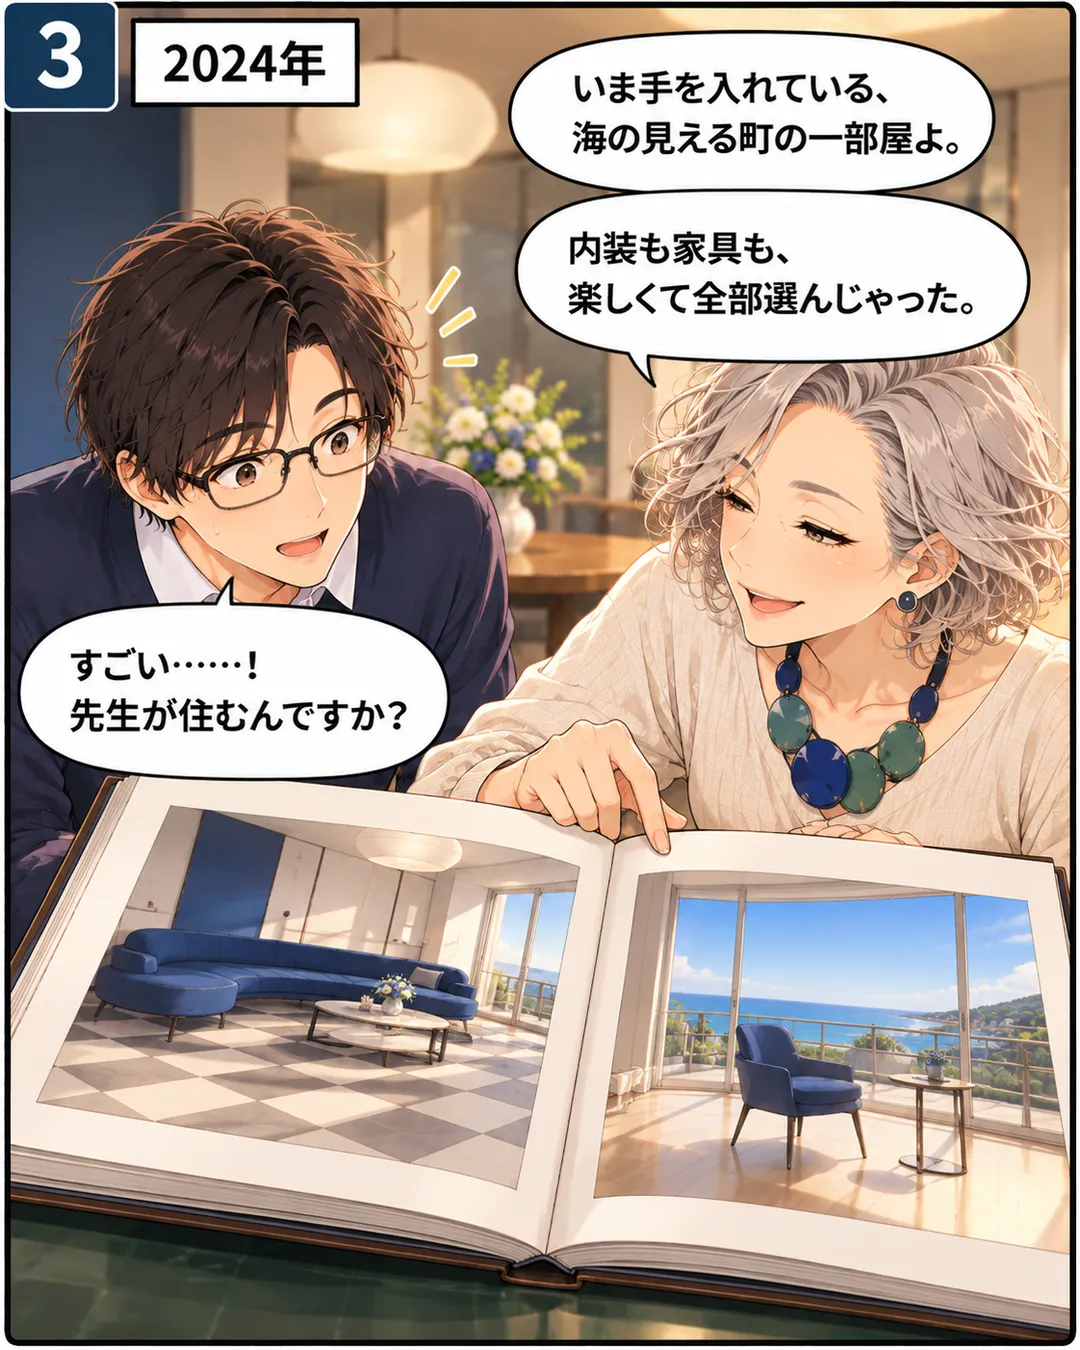
先生がアルバムで見せてくれたのは、海の見える町の一部屋。内装も家具も、楽しくて全部選んだそうです。てっきり先生が住むのだと思った蓮さんに、先生は紅茶を飲みながら、のんびり答えます。「ううん、貸すの。住む人が決まれば、毎月お家賃が入るの」。
夜中の3時12分に、布団の中で株価を見ていた蓮さん(第2話)。思わず心の中で聞き返します。「……毎日、値段を見なくていい?」。そのあいだ、楓さんは花の香りをかいでいて、話をまったく聞いていませんでした。
では、「毎月お家賃が入る」とは、実際にはどういうことなのでしょうか。家賃の動き方、手元に残るお金と減っていく借金、借り手のつきやすさの3つから見ていきます。
数字で見る:家賃は、ブレが小さい
総務省の消費者物価指数で、全国の「民営家賃」を見ると、2025年を100としたとき、2010年は102.5でした。15年間、ほとんど同じ高さのままです。15年間の下がり幅は約3%で、コロナ禍の2020〜2021年も大きくは崩れていません。
- 102.5 2010年
- 101.5 2012年
- 100.5 2014年
- 99.8 2016年
- 99.3 2018年
- 99.3 2020年
- 99.2 2021年
- 99.2 2022年
- 99.3 2023年
- 99.5 2024年
- 100.0 2025年
消費者物価指数の品目「民営家賃」の年平均。今住んでいる人が払っている家賃の全体(古い物件や木造アパートも含む)の動きで、新しく募集する部屋の家賃ではありません。2010〜2020年は2年ごと、それ以降は毎年を表示しています。
出典:総務省統計局「2025年基準消費者物価指数 長期時系列データ 品目別価格指数 全国 年平均」
この指数がなだらかなのは、家賃が契約の更新や入居者の入れ替わりのときにしか変わりにくく、古い物件も含めた全体の平均だからです。契約中の家賃は更新や入れ替わりまで変わりにくいので、入居者がいるあいだの収入は見通しを立てやすくなります。
同じ15年間に、区分所有マンションの価格指数は約2.2倍になりました(第2話の記事のグラフ)。価格が上がって家賃がほぼ同じなら、同じ家賃を得るための値段は上がり、利回りは下がっています。これから買う人は、価格と家賃の両方を見て、利回り(年間の家賃 ÷ 買う値段)が自分の目標に合うかを確かめましょう。
なお、この指数は全国の平均です。1部屋ごとに見ると、家賃は住む人がいる月に入ります(あとの見出しで見ます)。
家賃で、借金が減っていく
ローンを組んで区分マンションを買い、人に貸した場合の、仮の例で見てみます。家賃からは、管理の費用と返済を払います。返済のうち元本の分は、借りたお金を減らしていく分です。
-
家賃が入る:月9万円
管理費を含めて、入居者から受け取る家賃です。
-
管理の費用を払う:約2.5万円
マンションの管理費・修繕積立金と、入居者の対応を任せる管理会社への委託料です。建物の管理と入居者の対応を任せられるので、会社員でも続けやすくなります。
-
ローンを返す:約6.0万円(うち約3.5万円は借金を減らす分)
2,000万円弱の部屋で、頭金と諸費用に約1,100万円の自己資金を入れ、残りの1,000万円を金利3%・18年で借りた場合の毎月の返済です。はじめの1年は、約3.5万円が借りたお金(元本)を減らす分、約2.5万円が利息です。元本の分は年が進むほど増えていきます。
-
手元に残る:約0.5万円
9万円 − 2.5万円 − 6.0万円 = 約0.5万円。満室が続いた場合の、税金を引く前の簡単な計算です。借金を減らす約3.5万円は手元には入りませんが、そのぶん借金が減っていきます。
-
備えておくもの
固定資産税・都市計画税(年の税金。ふつうは年4回に分けて納める)、買ったあとに1回かかる不動産取得税、火災保険、部屋の修繕、入居者の入れ替わりのときの費用。空室の月も、管理の費用(約2.5万円)と返済(約6.0万円)は続くので、この例なら1か月で約8.5万円を給料などから払い、1年分の手残り(約6万円)を上回ります。数か月分の予備のお金を用意しておくと、落ち着いて次の入居者を待てます。
数字は仮の計算例で、実際の物件の収支ではありません。借りる額が多いほど返済が増え、毎月の手残りがマイナスになることもあります。家賃・費用・借入の条件は物件ごとに違い、手残りは税務上の所得とも違います。借金が減っても、部屋の値段は市場で動きます。
手残りの金額だけを見ると、少なく感じるかもしれません。けれど、家賃は毎月、借金も減らしてくれています。減った借金の分がそのまま儲けになるわけではなく、売るときの値段しだいですが、家賃で少しずつ借金を返せるのは、借りて買う不動産ならではの点です。入れた自己資金に対して毎月いくら残るか、借金がいくら減るかをあわせて見ると、ほかの運用とも比べやすくなります。
数字で見る:借り手がつきやすい場所を選ぶ
先生の言葉には、もう一つ大事な条件が入っていました。「住む人が決まれば」です。家賃が入るのは、住む人がいるあいだです。
総務省の住宅・土地統計調査(2023年)から計算すると、賃貸用の住宅のうち、借り手がついていない賃貸用の空き家は、全国で18.6%、東京都で15.1%でした。
賃貸用の空き家 ÷(居住世帯のある借家+賃貸用の空き家)で編集部が計算した値。公営住宅やURなども含みます。不動産会社がいう「空室率」とは定義が違います。
出典:総務省「令和5年住宅・土地統計調査」第1-1表・第3-1表から計算
この割合には、長く空いたままの住戸や、古くて借り手がつきにくい建物も含まれます。裏返せば、駅からの距離、広さ、建物の古さによって、空きやすさは大きく変わるということです。借りたい人が多い場所と部屋を選べば、空室の期間を短くしやすくなります。物件を選ぶときは、利回りの数字と一緒に、「この部屋に住みたい人はいるか」を確かめましょう(蓮さんがどう選んだかは、このあとの話で描きます)。
部屋の中は、どこまで変えられる?
先生のように、床や家具を選んで部屋をつくるのも、部屋を貸す楽しみの一つです。ただし、区分マンションで持ち主が手を入れられるのは、部屋の内側だけです。国土交通省の「マンション標準管理規約」(各マンションが規約を作るときのひな形)では、窓枠・窓ガラスや玄関扉の本体、バルコニーは共用部分で、床のフローリングの張替えなども、管理組合の承認が要る工事の例にあげられています。実際の決まりは、マンションごとの管理規約と使用細則で確かめましょう。
内装の工夫は、借りる人に選ばれる理由にもなります。工事の費用は家賃から少しずつ取り戻すことになるので、かける費用と、見込める家賃のバランスで考えましょう。
確かめておきたいこと
- 値段の見え方は第2話で:「値段が毎日見えない」ことと「値段が動かない」ことは違います(第2話)。
- 大家さんの仕事もある:入居者の募集や退去のあとの修繕は、管理会社に任せられます(費用はかかります)。修繕の判断や入金の確認、確定申告は大家さんの仕事として残ります。
- 先生の暮らしは、先生の場合の話:不動産を持てば誰でも同じように暮らせる、という意味ではありません。部屋を一つだけ貸している会社員もいます(第3話)。
- この記事は、不動産投資を勧めるものではありません:株と不動産のどちらがよいかは、その人の資産・収入・性格によって違います。購入や借入の判断は、条件によって大きく変わります。
次の話へ
先生の家からの帰り道。楓さんが蓮さんにたずねます。「先生の部屋の壁、見た?」 その夜、いつもは夜中まで株価を見ていた蓮さんは……?