この記事の要点
- 家賃は、ゆっくり動きます。東京都区部の家賃(消費者物価指数の民営家賃)は、1986〜2025年の40年間、1年の変化(公表の前年比)がいちばん大きい年でも+3.1%、いちばん下がった年でも−0.8%でした。先の見通しを立てやすいのは、部屋を貸す人にとっての良い面です。
- ただし、家賃は上がるのもゆっくりです。バブルのころに変動金利で借りた場合を計算すると、毎月の返済は1989年1月から2年で約1.4倍になりました。同じ2年で、家賃は約6%の上昇です。
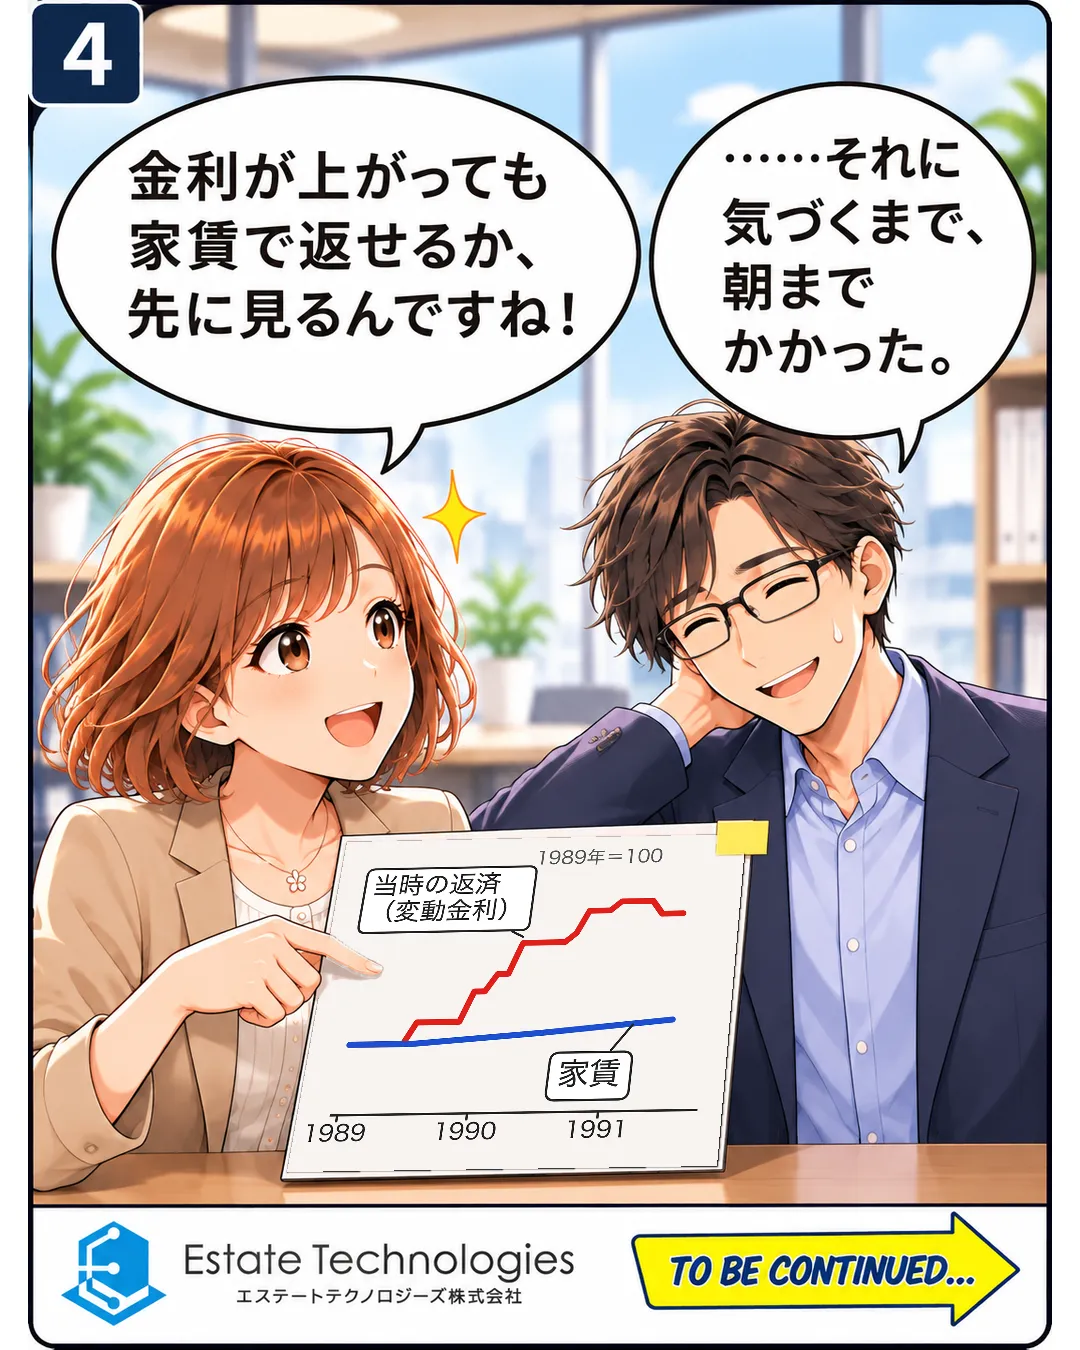
- 金利は、下がるのも速く動きました。大切なのは金利の予想より、「金利が上がっても、家賃で返せるか」を先に確かめておくことです。今の金利で試すと、蓮さんの架空の例では、短期プライムレートが0.75%上がっても毎月の収支はプラスのままでした。
「……朝だ。」
部屋を買う前の2024年。第7話で「とくに苦しんだのは、値上がり頼みでお金を借りた人」と調べた蓮さんは、では値上がりをあてにせず、家賃で返していた人はどうだったのかが気になります。その夜、調べ始めた蓮さんは、気づけば朝を迎えていました。そして今、休憩室でそのときのグラフを見た桜ちゃんは……。
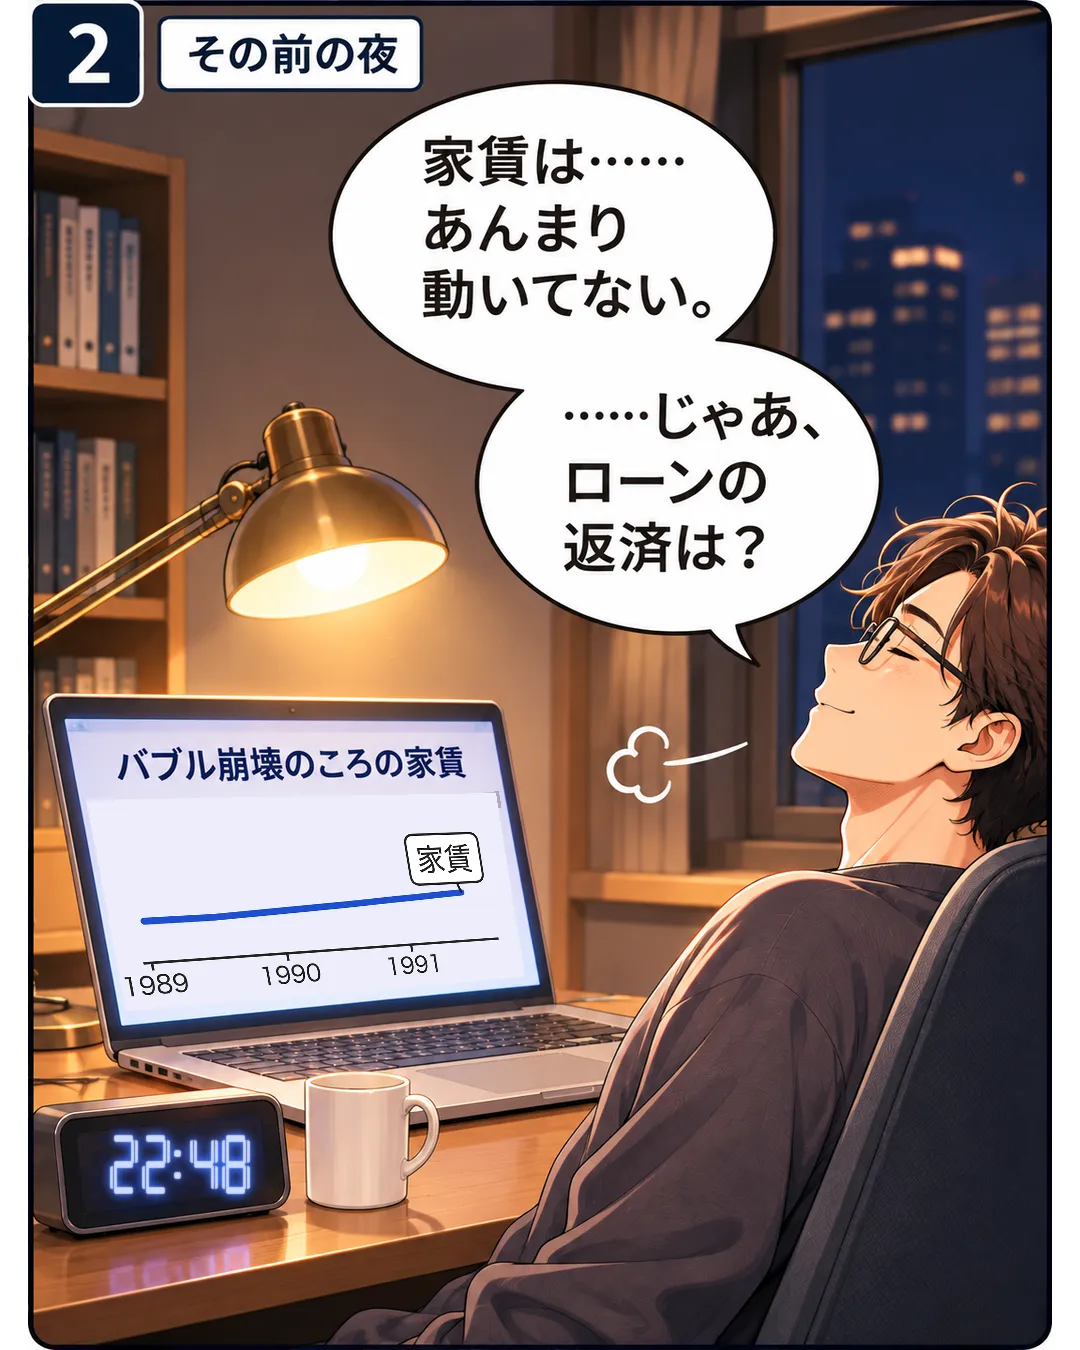
その夜、まず見つけたのは、家賃があまり動いていないことでした。ほっとしたあと、借りた人の返済を同じグラフに重ねてみると、二本の線は離れていきます。
数字で見る:家賃はゆっくり動く
- 東京都区部
- 全国
数値を表で見る(1985年=100)
| 1985 | 1991 | 1995 | 2010 | 2025 | |
|---|---|---|---|---|---|
| 東京都区部 | 100.0 | 115.0 | 123.3 | 117.3 | 117.1 |
| 全国 | 100.0 | 116.5 | 127.2 | 125.6 | 122.5 |
縦軸:1985年=100
消費者物価指数の品目「民営家賃」の年平均(2025年基準)を、1985年=100に直した編集部の計算です。今住んでいる人が払っている家賃全体の動きで、新しく募集する部屋の家賃ではありません。
出典:総務省統計局「2025年基準消費者物価指数 長期時系列データ」から編集部が計算
東京都区部の家賃は、1985年から2025年の40年で約17%の上昇でした。地価が1年で1.5倍を超えた1988年(第7話)にも、家賃は1.4%しか上がっていません。1990年代の半ばから後半に横ばいでいちばん高くなったあと、2010年代の後半までゆるやかに下がり、その後また上がり始めて、2025年は+1.6%でした。
この動きのゆるやかさには理由があります。消費者物価指数の家賃は、今住んでいる人が払っている家賃全体の動きです。家賃は、契約の更新や入居者の入れ替わりのときにしか変わりにくいため、平均するとゆっくり動きます。新しく募集する部屋の家賃は、これより速く動くことがあり、地域や物件によっては大きく下がった例もあります。
それでも、毎月の家賃が急に半分になることは起きにくく、先の見通しを立てやすい収入です。ここが、部屋を貸す人にとっての良い面です。
数字で見る:返済は、金利と一緒に速く動く
では、家賃で返していた人の返済はどうだったのでしょうか。当時の変動金利で借りた場合の毎月の返済を計算して、家賃と並べます。
- 変動金利の毎月の返済(計算例)
- 家賃(東京都区部)
数値を表で見る(1989年=100)
| 1989-01 | 1991-01 | 1993-01 | 1995-12 | |
|---|---|---|---|---|
| 変動金利の毎月の返済(計算例) | 100.0 | 141.4 | 104.3 | 81.8 |
| 家賃(東京都区部) | — | — | — | — |
縦軸:1989年=100
返済は架空の計算例です。1989年1月に、日本銀行の短期プライムレート(主要行の最頻値)に1%を足した変動金利・25年・元利均等で借り、短期プライムレートが改定された翌月から、残りの元本と期間で毎月の返済額を計算し直した場合(1989年1月=100)。上乗せの1%と期間は仮定です。家賃は消費者物価指数の民営家賃(東京都区部)の年平均を1989年=100に直し、各年の真ん中に置いています。
出典:日本銀行「長・短期プライムレート(主要行)の推移」、総務省統計局「消費者物価指数」から編集部が計算
| 1989年1月 | 1991年1月 | 1993年1月 | 1995年12月 | |
|---|---|---|---|---|
| 変動金利(短期プライムレート+1%) | 5.25% | 9.25% | 5.50% | 2.625% |
| 毎月の返済(1989年1月=100) | 100 | 141.4 | 104.3 | 81.8 |
| 家賃(その年の平均、1989年=100) | 100 | 105.8 | 111.9 | 113.5 |
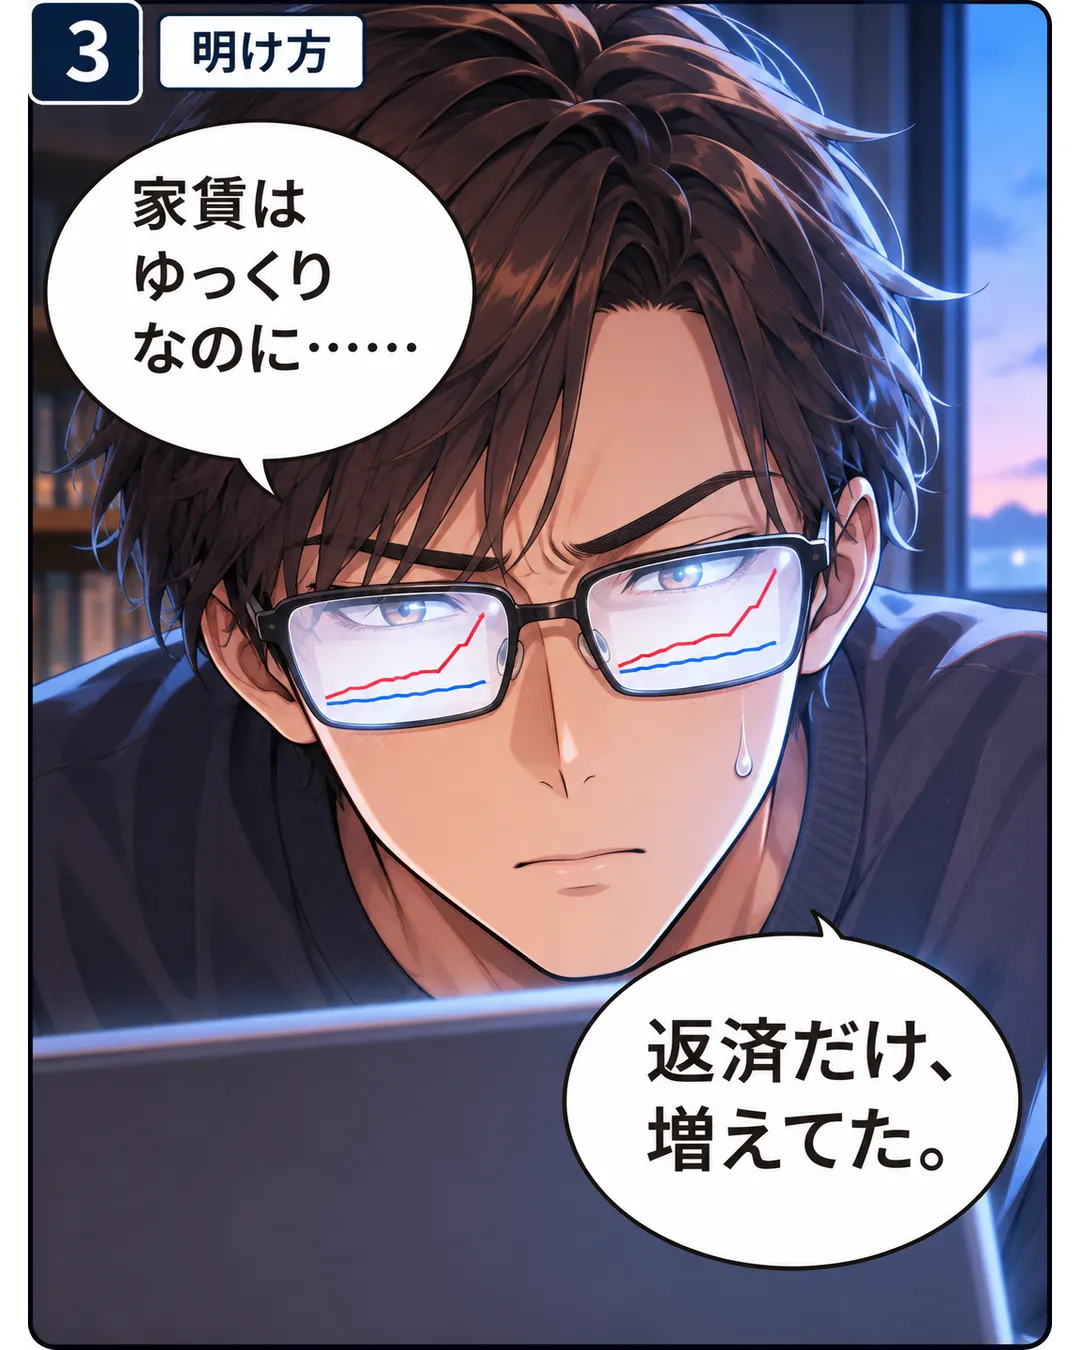
1989年5月から日銀が公定歩合を上げ始めると、銀行の短期プライムレートも続けて上がりました。計算では、毎月の返済は2年で約1.4倍になります。同じあいだ、家賃は約6%しか上がっていません。「家賃はゆっくりなのに、返済だけ増えてた」と蓮さんが気づいたのは、この差です。
1,000万円を借りていたとすると、計算では毎月の返済は約6.0万円から約8.5万円に増えます。家賃で返済がちょうど回っていた人なら、毎月2万円以上が足りなくなる計算です。
一方で、金利は下がるのも速く、返済は1993年には元の水準に戻り、1995年には1989年より低くなっています。金利が上がった期間をどう乗り切るかが、分かれ目でした。
なお、この計算は、金利が変わるたびに返済額を計算し直す契約の例です。住宅ローンの変動金利には、返済額の見直しを5年ごとにし、上げ幅を前の1.25倍までにする決まりを設けているものが多くあります(Dr.Asset データで読む不動産・市況 第3回)。その場合も、利息の負担そのものは増えています。投資用のローンには、こうした決まりがなく、金利の見直しに合わせて返済額が変わる契約や、短期プライムレートではなく金融機関ごとの基準金利で動く契約もあります。金利の見直しは年2回など時期が決まっていることが多く、改定の翌月から返済が変わるとは限りません。当時の一つ一つの契約がどうだったかも、契約ごとに違います。
今の金利で試すと
今も、金利は上がっています。蓮さんが部屋を買った2025年7月から今まで、短期プライムレートは0.75%上がりました。
| 短期プライムレートの改定日 | その時点の日銀の政策金利 | 短期プライムレート(主要行の最頻値) |
|---|---|---|
| 2025年7月(蓮さんが購入) | 0.5% | 1.875% |
| 2026年2月9日から | 0.75% | 2.125% |
| 2026年8月3日から | 1.0% | 2.375% |
| 2026年11月2日から | 1.25% | 2.625%※ |
※2026年11月2日の2.625%は、日銀の表への掲載前のため、三菱UFJ銀行1行の公表によります。政策金利は、その日に変わったのではなく、その時点で適用されていた値です。
蓮さんの架空のローン(1,000万円・金利3%・18年)に当てはめてみます。3%を「短期プライムレート+1.125%」と仮定し、改定のたびに返済額を計算し直すと、こうなります。
| 時期 | 金利(仮定) | 毎月の返済 |
|---|---|---|
| 2025年7月(借入) | 3.000% | 59,972円 |
| 2026年2月 | 3.250% | 61,175円 |
| 2026年8月 | 3.500% | 62,361円 |
| 2026年11月 | 3.750% | 63,544円 |
毎月の返済は約3,600円増えます。リノベのあとの家賃(管理費込みで10.5万円前後)で見た蓮さんの毎月の収支は、約+2.0万円から約+1.6万円になりますが、プラスのままです(家賃から管理費・修繕積立金・管理の委託料 約2.5万円と返済を引いた、税引前の簡易な計算例。固定資産税などの年1回の税金・空室・修繕は含みません)。
この例で収支がゼロになるのは、金利がおよそ7%(今より3%ほど高い)になったときです。どこまで上がると足りなくなるかは、借入額・期間・手取りで人ごとに変わります。自分の「収支がゼロになる金利」を一度出しておくと、金利のニュースに振り回されにくくなります。
早見表:金利が上がると、毎月の返済はいくら増える?
1,000万円・18年・元利均等で、借りたときの金利が違った場合の毎月の返済です(架空の計算例)。
| 金利 | 毎月の返済 | 3%との差 |
|---|---|---|
| 3.0% | 59,972円 | ― |
| 3.5% | 62,466円 | +2,494円 |
| 4.0% | 65,020円 | +5,048円 |
| 5.0% | 70,303円 | +10,331円 |
借入額が2倍なら、返済も増える額も2倍です(2,000万円なら、3%→4%で毎月約1万円増えます)。借りている人は、自分の借入額・残りの期間・今の金利で同じ計算をしてみると、増え方の大きさがつかめます。金融機関のシミュレーションでも計算できます。
図で見る:金利が上がっても家賃で返せるか、確かめる4つ
-
金利の決まり方
見るところ:変動金利か固定金利か。変動なら、何に連動するか(短期プライムレートか、金融機関ごとの基準金利か)、見直しの時期、返済額の変え方(5年ごと・1.25倍までの決まりがあるか)を契約書で見る
気にしたいサイン:金利が上がったら、いつから、いくら増えるかが分からない
-
返済の早見表
見るところ:今の金利に+0.5%・+1%・+2%を足したときの毎月の返済額を書き出す。収支がゼロになる金利も出しておく
気にしたいサイン:+1%で毎月いくら増えるか、答えられない
-
家賃の手取りと並べる
見るところ:家賃から管理費・修繕積立金・税金などを引いた手取りと、早見表の返済額を並べる。空室の月も考える
気にしたいサイン:+1%で、手取りより返済が多くなる
-
足りない月の埋め方
見るところ:足りなくなったときに、予備のお金・繰り上げ返済(手元のお金は減る)・借り換えの相談のどれで埋めるかを、予備に返済の何か月分を残すかと一緒に決めておく。給料から出すなら、毎月いくらまでなら家計を崩さずに出せるかも
気にしたいサイン:足りなくなってから考えることになっている
まずは、持っている(検討している)ローンの契約書で、金利の決まり方を確かめるところから始められます。早見表の数字が分かれば、金利のニュースを聞いたときに、自分の場合はいくら変わるのかをすぐに考えられます。
確かめておきたいこと
- 予想ではありません:この記事は、金利がこの先上がる・下がるを予想するものではありません。並べたのは、これまでの統計と、仮定を置いた計算です。
- 返済は架空の計算例です:当時の返済は「短期プライムレート+1%・25年」、蓮さんのローンは「短期プライムレート+1.125%・18年」と仮定しています。実際の金利・上乗せ幅・見直しのルールは、契約ごとに違います。
- 家賃の数字は平均です:消費者物価指数の家賃は、今住んでいる人が払っている家賃全体の平均で、1つ1つの部屋の家賃や、新しく募集する家賃とは違います。
- 借り入れを否定するものではありません:借り入れは、自己資金だけでは届かない物件を持つための手段にもなります。手取りが少し足りない月があっても、それだけで失敗というわけではありません。足りない分をどう埋めるかを決めておくことが備えになります。具体的な借り入れは、金融機関や専門家に相談してください。この記事は、特定の投資を勧めるものではありません。
次の話へ
家賃と金利を調べて、蓮さんは「家賃で返せるか」を見るようになりました。次は、数字で探した部屋を、実際に見に行きます。利回りの高い順に並べた、いちばん上の部屋は……?
出典
- 総務省統計局「2025年基準消費者物価指数 長期時系列データ」品目別価格指数 東京都区部・全国 年平均(品目「民営家賃」)e-Stat(確認日:2026-11-08)
- 日本銀行「長・短期プライムレート(主要行)の推移 1989年〜2000年」公表ページ(確認日:2026-11-12)
- 日本銀行「長・短期プライムレート(主要行)の推移」(2001年以降)公表ページ(確認日:2026-11-11)
- 三菱UFJ銀行 短期プライムレートの引き上げの公表(2026年9月18日)PDF(確認日:2026-11-11)
- 日本銀行「金融政策決定会合の決定内容」(2025年1月〜2026年10月の公表文)公表ページ(確認日:2026-11-08)